
Unternehmensnachfolge
vorausschauend gestalten.
Sie möchten die Zukunft Ihres Unternehmens frühzeitig sichern? Wir begleiten Sie bei der steuerlichen Gestaltung Ihrer Unternehmensnachfolge – innerhalb der Familie oder bei der Übertragung an einen externen Nachfolger.
Ihr Unternehmen
schrittweise weitergeben
01 / Ihr Unternehmen und Ihre Ziele
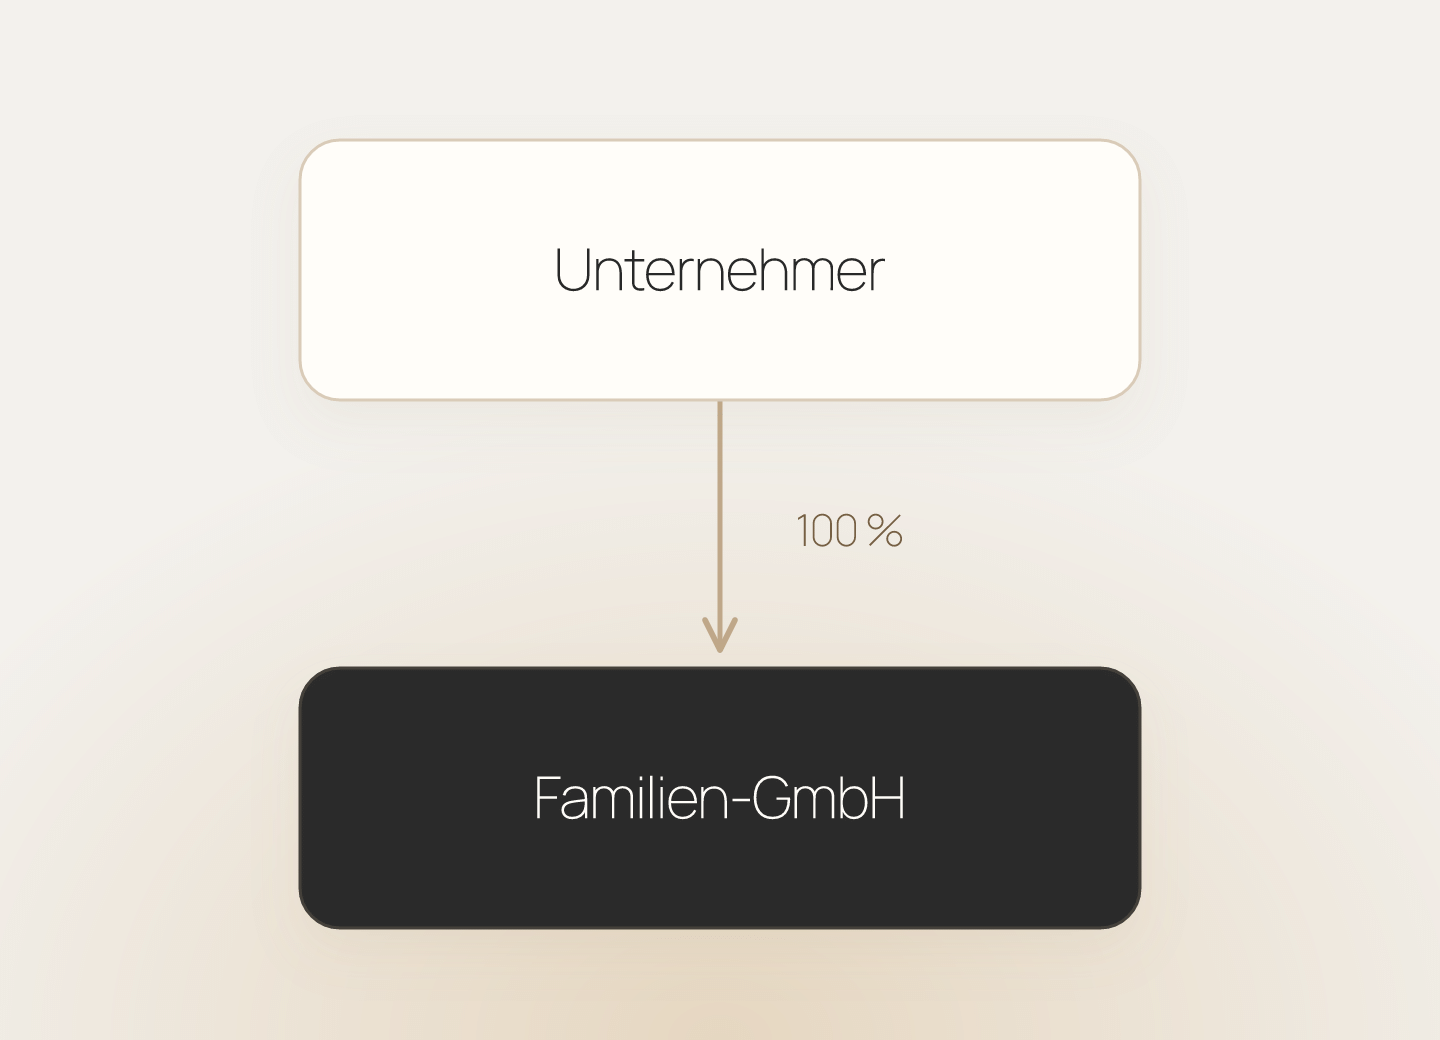
Im Beispiel halten Sie alle Anteile an einer Familien-GmbH. Die nächste Generation soll nach und nach Verantwortung und Beteiligung übernehmen.
Zunächst klären wir Ihre Vorstellungen zur Übergabe: Wer soll übernehmen, wie möchten Sie weiterhin mitwirken und wie soll Ihre persönliche Versorgung aussehen?
02 / Die erste Beteiligung übertragen
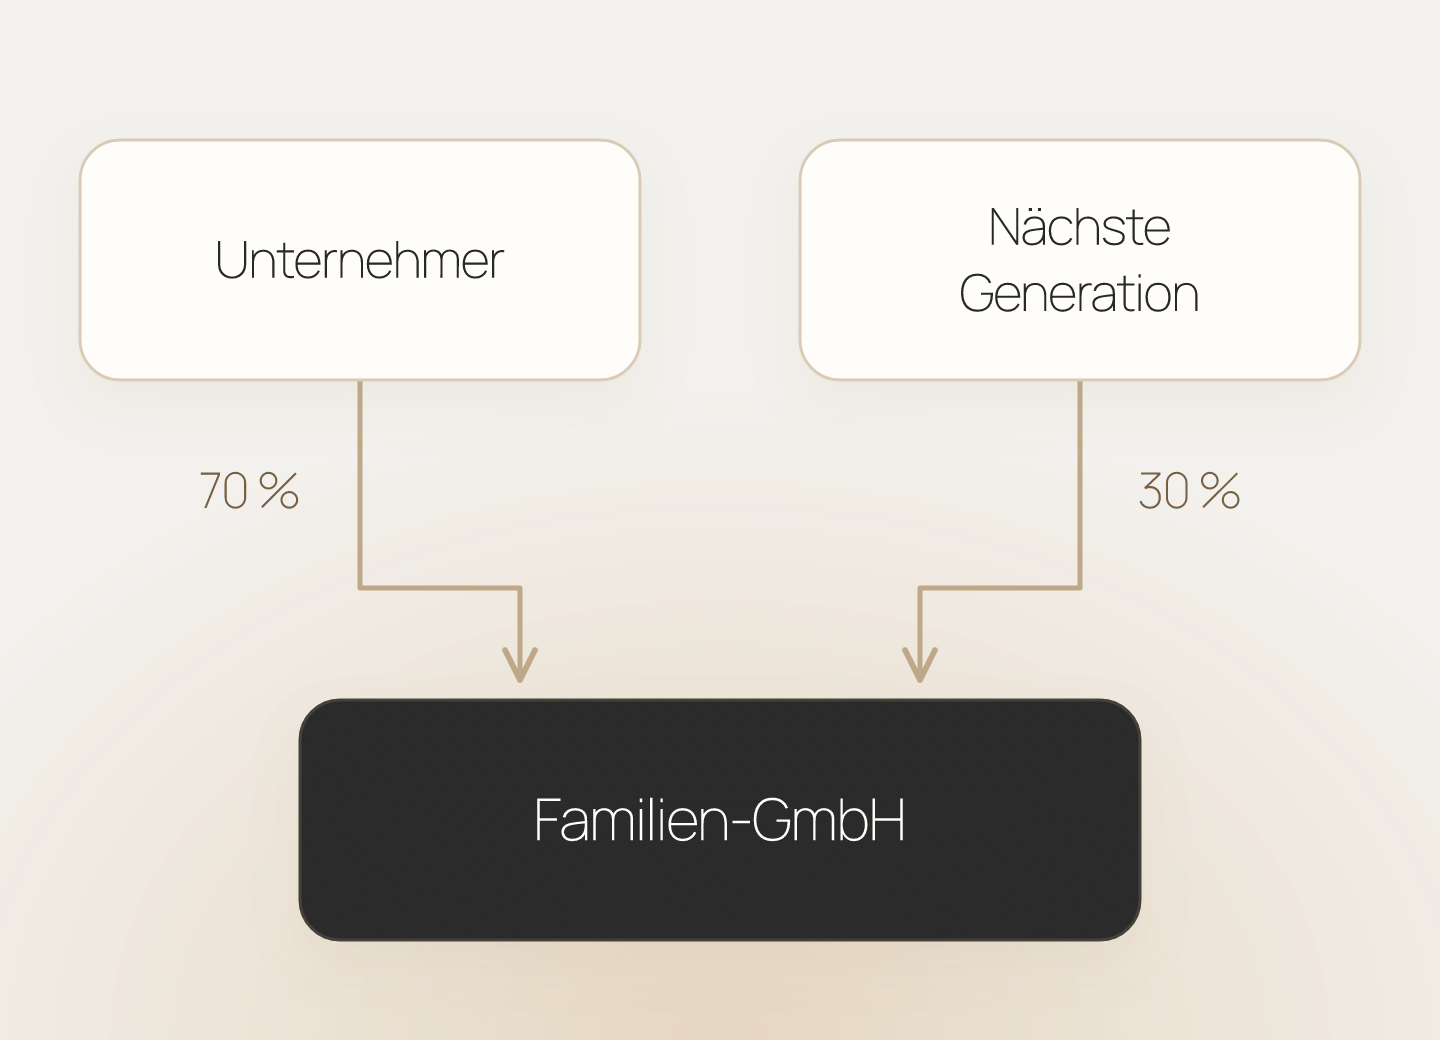
In einer ersten, rein beispielhaften Etappe übertragen Sie 30 % der Anteile. 70 % verbleiben zunächst bei Ihnen.
Wir stimmen Bewertung, Übertragungsform, Mitspracherechte und Versorgung aufeinander ab. Ob erbschaft- oder schenkungsteuerliche Begünstigungen greifen, wird für die konkrete Übertragung geprüft.
03 / Die nächste Etappe vorbereiten
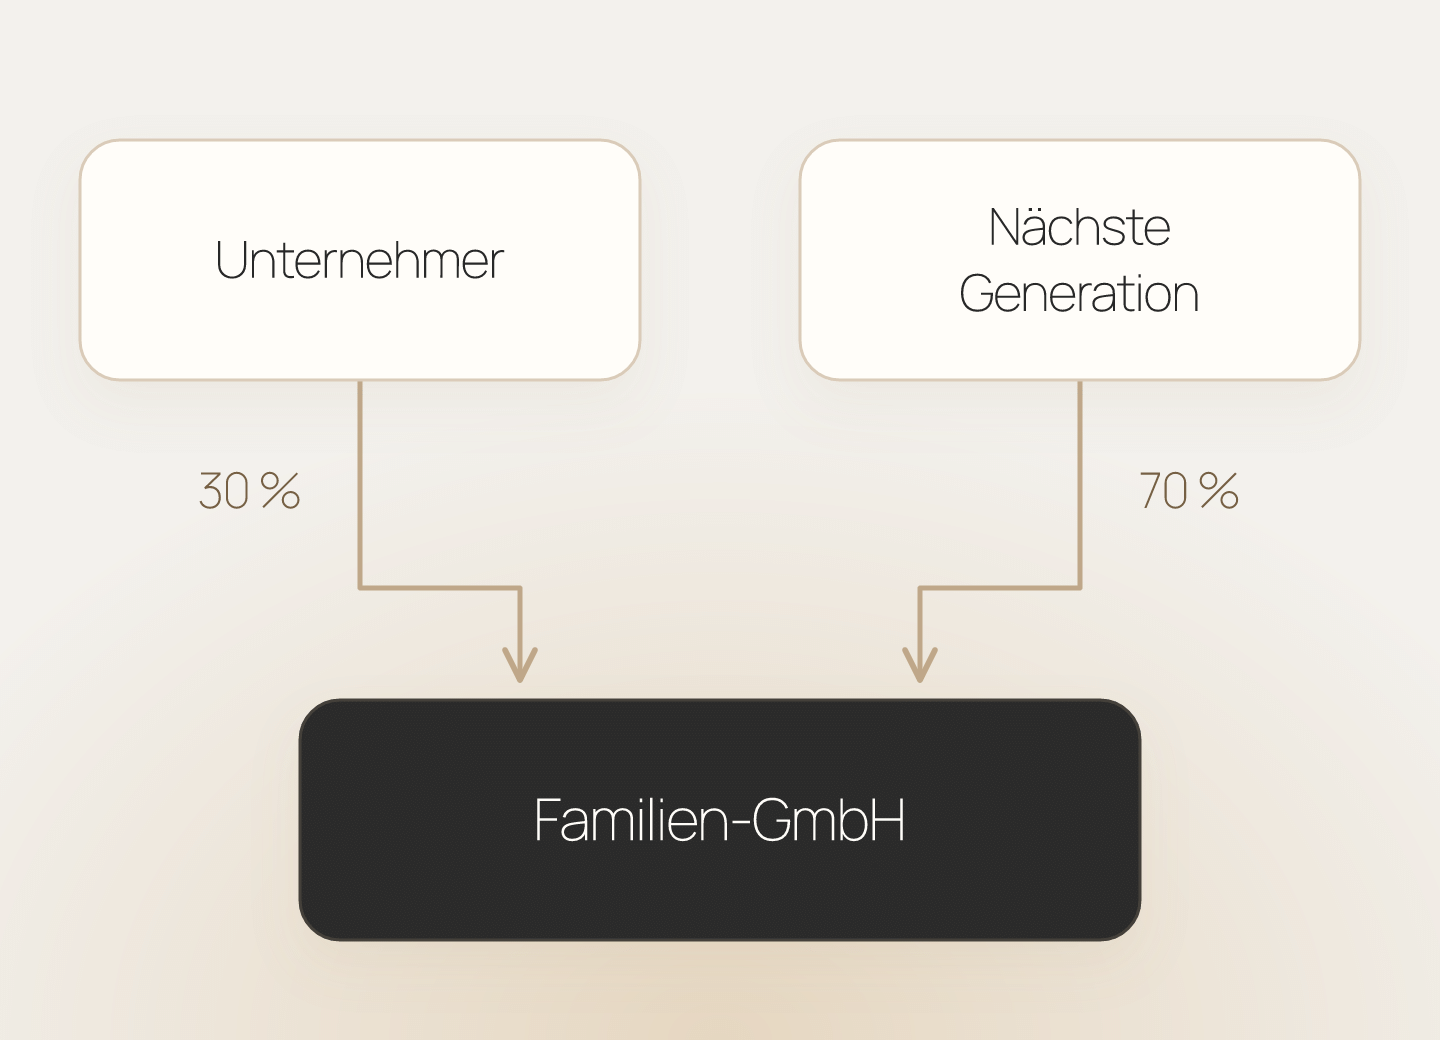
In einer späteren Etappe könnten weitere 40 Prozentpunkte übergehen. Im Beispiel hält die nächste Generation dann 70 % und Sie behalten 30 %.
Jeder Schritt wird gesondert geplant. Frühere Übertragungen, Behaltensfristen und mögliche Lohnsummenvorgaben werden dabei berücksichtigt. Der Zeitplan richtet sich nach Ihrer Familie und Ihrem Unternehmen.
Welche Begünstigungen
in Betracht kommen.
Regel- und Optionsverschonung
85 %
100 %
Die Bedingungen zählen
Unsere Beratung
zu Ihrer Nachfolge
Wir stimmen die steuerliche Nachfolgegestaltung auf die Übergabe, die Ziele der Beteiligten und Ihre persönliche Versorgung ab.
•
Schenkung, Erbschaft und Verkauf vergleichen.
•
Unternehmensbewertung, Beteiligung und Mitspracherechte abstimmen.
•
Versorgung, künftige Erträge und Finanzierung einbeziehen.
•
Übertragungsschritte, frühere Erwerbe und spätere Pflichten planen.
Gut zu wissen
Häufige Fragen
zur Unternehmensnachfolge
Fragen zur Übergabe, Versorgung und steuerlichen Nachfolgegestaltung.
Wann sollte ich mit der Nachfolgeplanung beginnen?
Möglichst bevor ein konkreter Zeitdruck entsteht. Ein früher Beginn schafft Raum, Ziele abzustimmen, Varianten zu vergleichen und gegebenenfalls schrittweise vorzugehen. Einen für alle Unternehmen passenden Mindestzeitraum gibt es nicht.
Ist eine Schenkung immer günstiger als ein Verkauf?
Nein. Steuerbelastung, Versorgung, Finanzierung und Interessen der Beteiligten können zu unterschiedlichen Ergebnissen führen. Wir vergleichen die Varianten anhand Ihrer konkreten Ausgangslage.
Kann ich mein Unternehmen steuerfrei an meine Kinder übertragen?
Für begünstigtes Unternehmensvermögen können weitreichende Verschonungen greifen. Ob und in welchem Umfang sie nutzbar sind, hängt unter anderem von der Vermögenszusammensetzung, dem Erwerbswert und der Einhaltung späterer Bedingungen ab. Eine pauschale Zusage ist nicht möglich.
Was ist der Unterschied zwischen 85 % und 100 % Verschonung?
Die Regelverschonung und die Optionsverschonung unterscheiden sich insbesondere im Umfang der Entlastung und in den Bedingungen. Die Option ist an strengere Anforderungen gebunden. Zunächst muss geprüft werden, welches Vermögen überhaupt begünstigt ist.
Kann ich schrittweise übergeben und weiter mitwirken?
Das kann je nach Ausgangslage gestaltet werden. Beteiligung, Stimmrechte, Versorgung und steuerliche Folgen müssen zusammenpassen. Die rechtlichen Vereinbarungen werden dabei mit den zuständigen Rechtsberatern abgestimmt.
Was passiert, wenn niemand aus der Familie übernehmen möchte?
Dann kommen beispielsweise ein Verkauf an Mitarbeitende, Mitgesellschafter oder externe Interessenten in Betracht. Wir begleiten den steuerlichen Vergleich und die Vorbereitung des gewählten Wegs.
Arbeiten Sie mit unserem Notariat und unserer Steuerkanzlei zusammen?
Ja. Wir übernehmen die steuerliche Nachfolgegestaltung auch projektbezogen und koordinieren die Schnittstellen mit Ihrer laufenden Steuerberatung, der Rechtsberatung und dem Notariat.

Jonas Akpinar, LL. M.
Wie soll es mit Ihrem
Unternehmen weitergehen?
Berufliche Tätigkeit bei EY von 2017 bis 2020; Manager und Prokurist bei PwC von 2022 bis 2023 (Big Four).
Fachberater für die Umstrukturierung von Unternehmen (IFU / ISM gGmbH).