
Holding-Strukturen
für Ihre Zukunft.
Holdingstrukturen
anschaulich erklärt
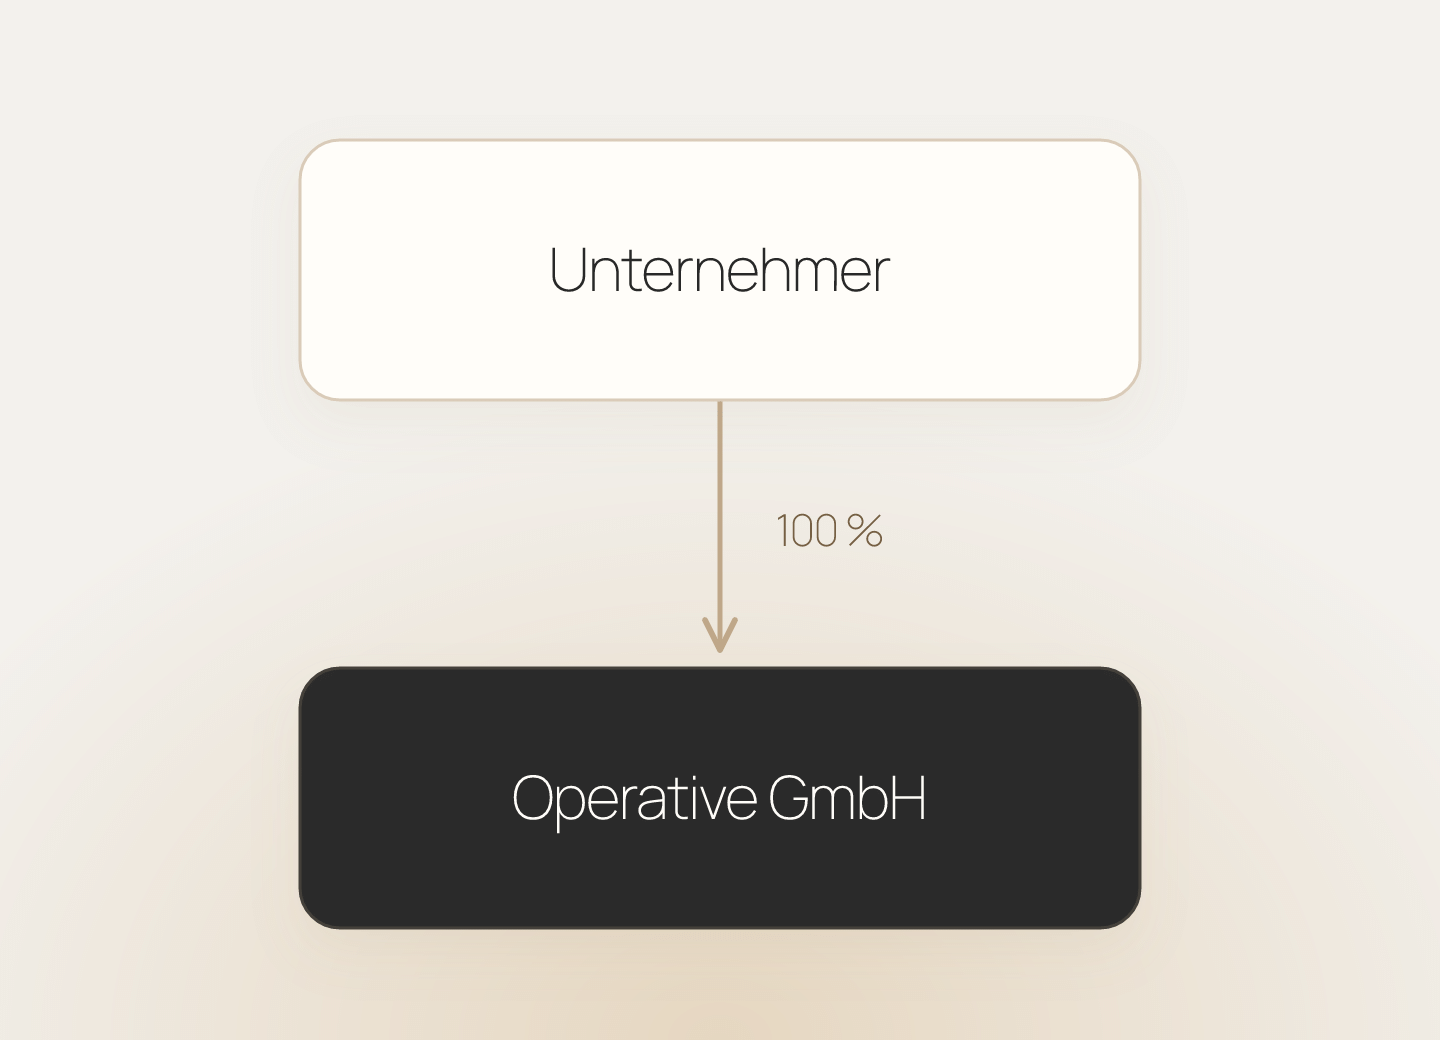
01 / Ihre heutige Beteiligung
Sie halten 100 % der Anteile an Ihrer operativen GmbH unmittelbar. Das Tagesgeschäft bleibt in dieser Gesellschaft.
Nun möchten Sie eine weitere Beteiligung aufbauen oder Ihre Struktur langfristig auf Wachstum und Nachfolge ausrichten.
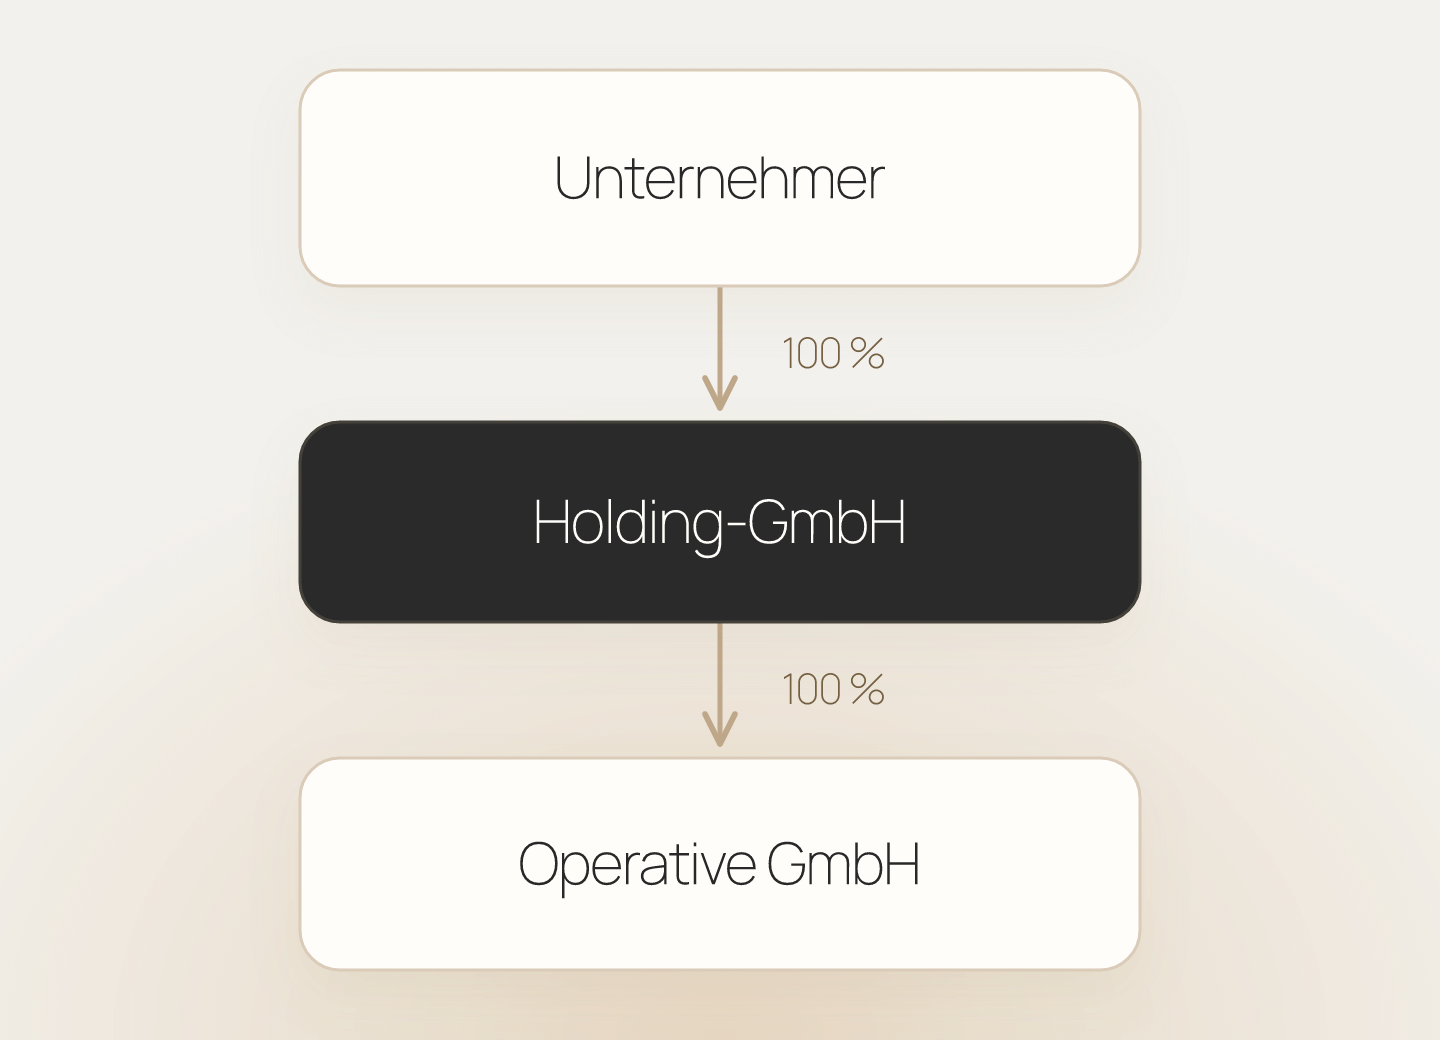
02 / Die Holding als neues Dach
Im Zielbild halten Sie die Anteile an einer Holding-GmbH. Diese hält wiederum Ihre operative GmbH.
Vor der Übertragung prüfen wir den passenden Einbringungsweg, die steuerlichen Voraussetzungen und mögliche spätere Folgen. Eine steuerneutrale Umsetzung ist nicht automatisch gegeben.
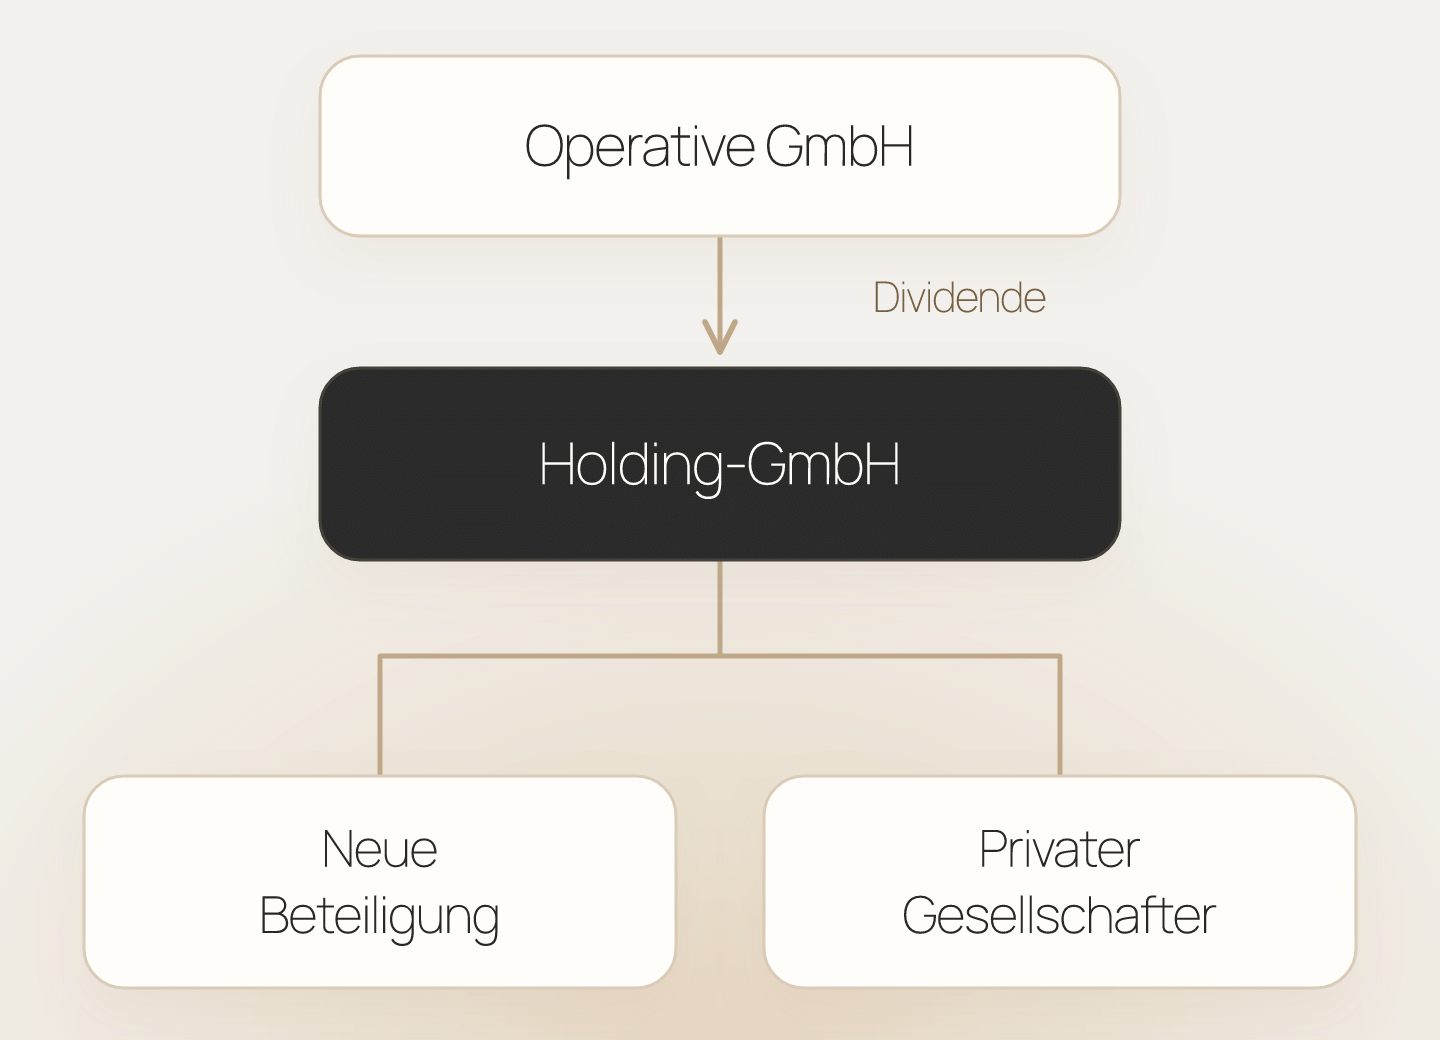
03 / Reinvestieren oder ausschütten
Nach einer Ausschüttung an die Holding können dort verfügbare Mittel beispielsweise für neue Beteiligungen eingesetzt werden. Die operativen Gewinne werden weiterhin in der jeweiligen Gesellschaft besteuert.
Eine spätere Ausschüttung an Sie als Privatperson führt regelmäßig zu einer weiteren Besteuerung. Deshalb berücksichtigen wir Ihren privaten Kapitalbedarf von Anfang an.
Wie Ihre Holding
steuerlich behandelt wird.
Dividenden
10 %
15 %
Verkauf von Anteilen
Unsere Beratung
zu Ihrer Holdingstruktur
Wir prüfen, ob eine Holding wirtschaftlich zu Ihren Plänen passt, und begleiten die steuerliche Konzeption sowie die Abstimmung der Umsetzung.
Für die Übertragung bestehender GmbH-Anteile: Anteilstausch nach § 21 UmwStG.
•
Beteiligungen, Eigentumsverhältnisse und Finanzierung ordnen.
•
Reinvestitionen, Ausschüttungen und privaten Kapitalbedarf vergleichen.
•
Laufende Kosten und Pflichten der zusätzlichen Gesellschaft einordnen.
•
Gründung, Verkaufsperspektiven und Nachfolge einschließlich Mitspracherechten abstimmen.
Gut zu wissen
Häufige Fragen
zu Holdingstrukturen
Fragen zur Holdingstruktur, Besteuerung und laufenden Betreuung.
Was unterscheidet eine Holding von einer GmbH?
Eine GmbH ist eine Rechtsform. „Holding“ beschreibt die Funktion einer Gesellschaft, die Anteile an anderen Unternehmen hält. Eine Holding kann zum Beispiel als GmbH organisiert sein. Sie ist also keine Alternative zur GmbH, sondern eine mögliche Aufgabe dieser Gesellschaft.
Ab wann lohnt sich eine Holding?
Dafür gibt es keine allgemeingültige Gewinnschwelle. Entscheidend sind unter anderem Reinvestitionen, private Entnahmen, Beteiligungen, Verkaufsperspektiven sowie die Kosten der zusätzlichen Gesellschaft. Wir prüfen Ihre Ziele und rechnen sinnvolle Varianten gegeneinander.
Kann ich meine bestehende GmbH unter eine Holding bringen?
Eine nachträgliche Holdingstruktur ist grundsätzlich möglich. Welcher Weg zur Übertragung der Anteile passt und ob eine Umsetzung unterhalb des gemeinen Werts in Betracht kommt, prüfen wir vorab. Ein bereits geplanter Verkauf muss dabei berücksichtigt werden.
Sind in einer Holding wirklich 95 % steuerfrei?
Nicht pauschal. Begünstigungen betreffen bestimmte Beteiligungserträge und hängen von gesetzlichen Voraussetzungen ab. Die Gewinne der operativen GmbH und Ausschüttungen an Privatpersonen sind davon zu unterscheiden.
Muss ich mit einem Verkauf sieben Jahre warten?
Es gibt keine allgemeine Verkaufssperre für jede Holding. Nach einer Einbringung unterhalb des gemeinen Werts können bestimmte Vorgänge innerhalb von sieben Jahren rückwirkende Steuerfolgen nach § 22 UmwStG auslösen. Auch Nachweispflichten sind zu beachten.
Welche Kosten entstehen bei Gründung und laufender Betreuung?
Zu berücksichtigen sind Beratung, Notariat und Register sowie die laufenden Pflichten jeder Gesellschaft. Dazu gehören insbesondere Buchführung, Jahresabschluss und Steuererklärungen. Den konkreten Beratungsumfang und das Honorar klären wir nach einer ersten Sichtung Ihres Vorhabens.
Kann mein bisheriger Steuerberater eingebunden bleiben?
Ja. Wir übernehmen auch einzelne Strukturierungsprojekte, ohne dass Sie Ihre laufende Steuerberatung wechseln müssen. Zuständigkeiten und Schnittstellen stimmen wir gemeinsam mit Ihnen und Ihrer bisherigen Kanzlei ab.

Jonas Akpinar, LL. M.
Welche Holding passt
zu Ihren Plänen?
Berufliche Tätigkeit bei EY von 2017 bis 2020; Manager und Prokurist bei PwC von 2022 bis 2023 (Big Four).
Fachberater für die Umstrukturierung von Unternehmen (IFU / ISM gGmbH).