
Anteilstausch.
Beteiligungen neu ordnen.
GmbH-Anteile
in eine Holding einbringen
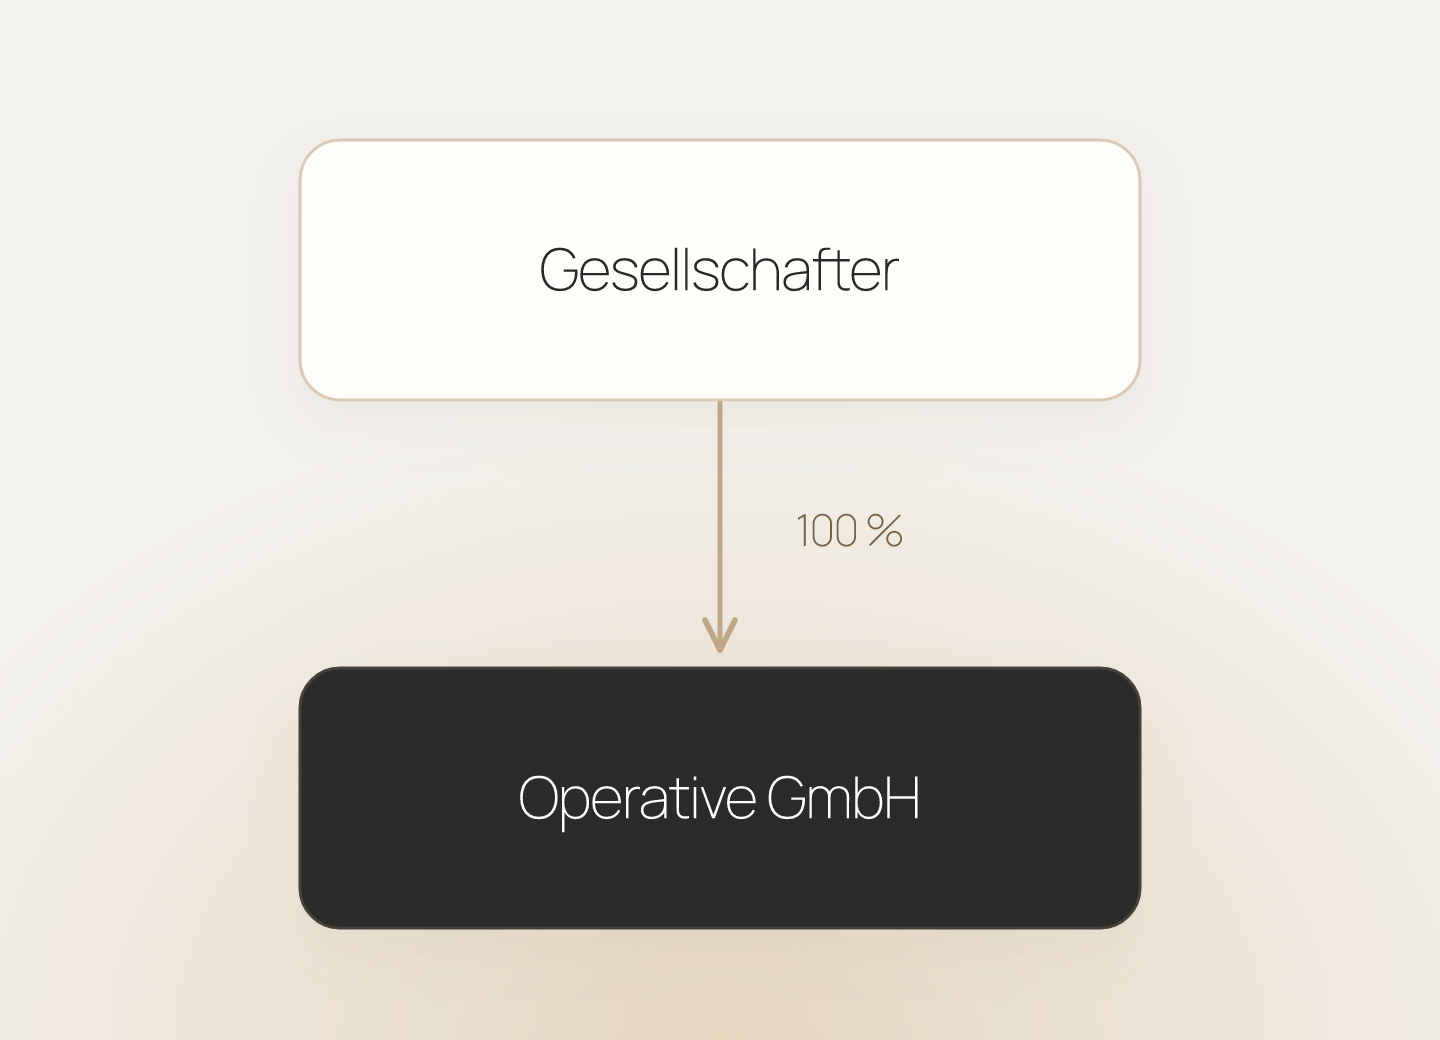
01 / Ihre unmittelbare GmbH-Beteiligung
Im Beispiel halten Sie sämtliche Anteile an einer operativen GmbH unmittelbar. Künftig soll eine Holdinggesellschaft Ihre Beteiligung halten.
Wir betrachten die bestehenden Anteile, Stimmrechte und Anschaffungskosten sowie Ihre Pläne für weitere Beteiligungen oder einen späteren Verkauf.
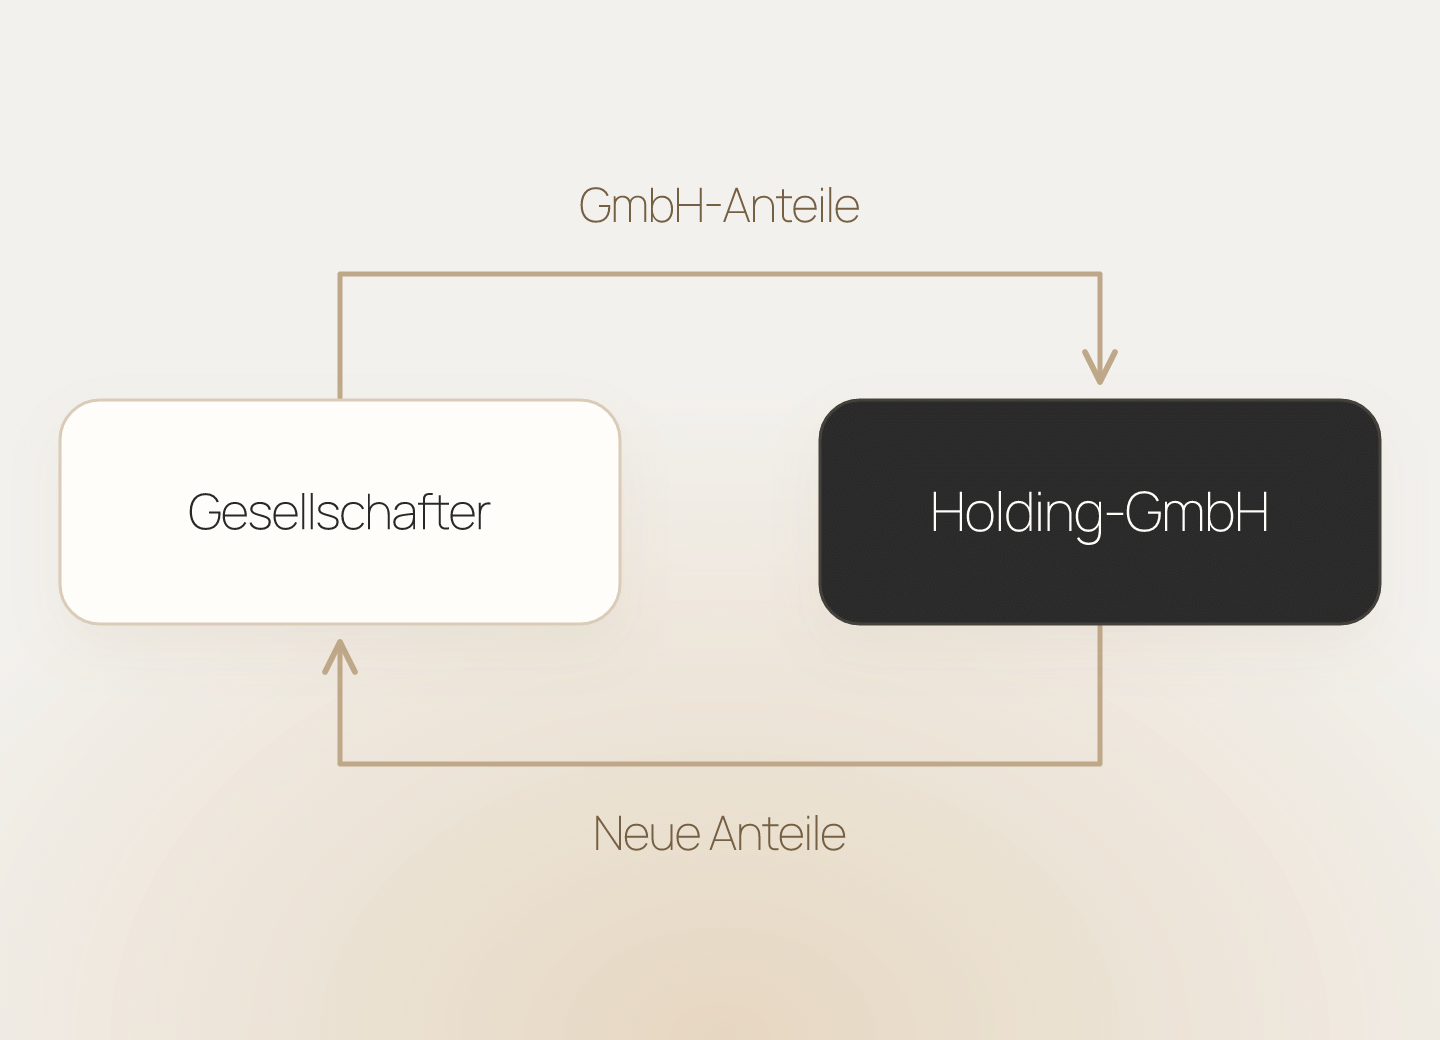
02 / GmbH-Anteile gegen Holding-Anteile
Sie übertragen Ihre GmbH-Anteile auf die Holding und erhalten im Gegenzug neue Anteile an der Holdinggesellschaft.
Für den qualifizierten Anteilstausch muss die Holding anschließend unmittelbar die Mehrheit der Stimmrechte an der operativen GmbH halten. Ein Ansatz unter dem gemeinen Wert erfordert weitere Voraussetzungen.
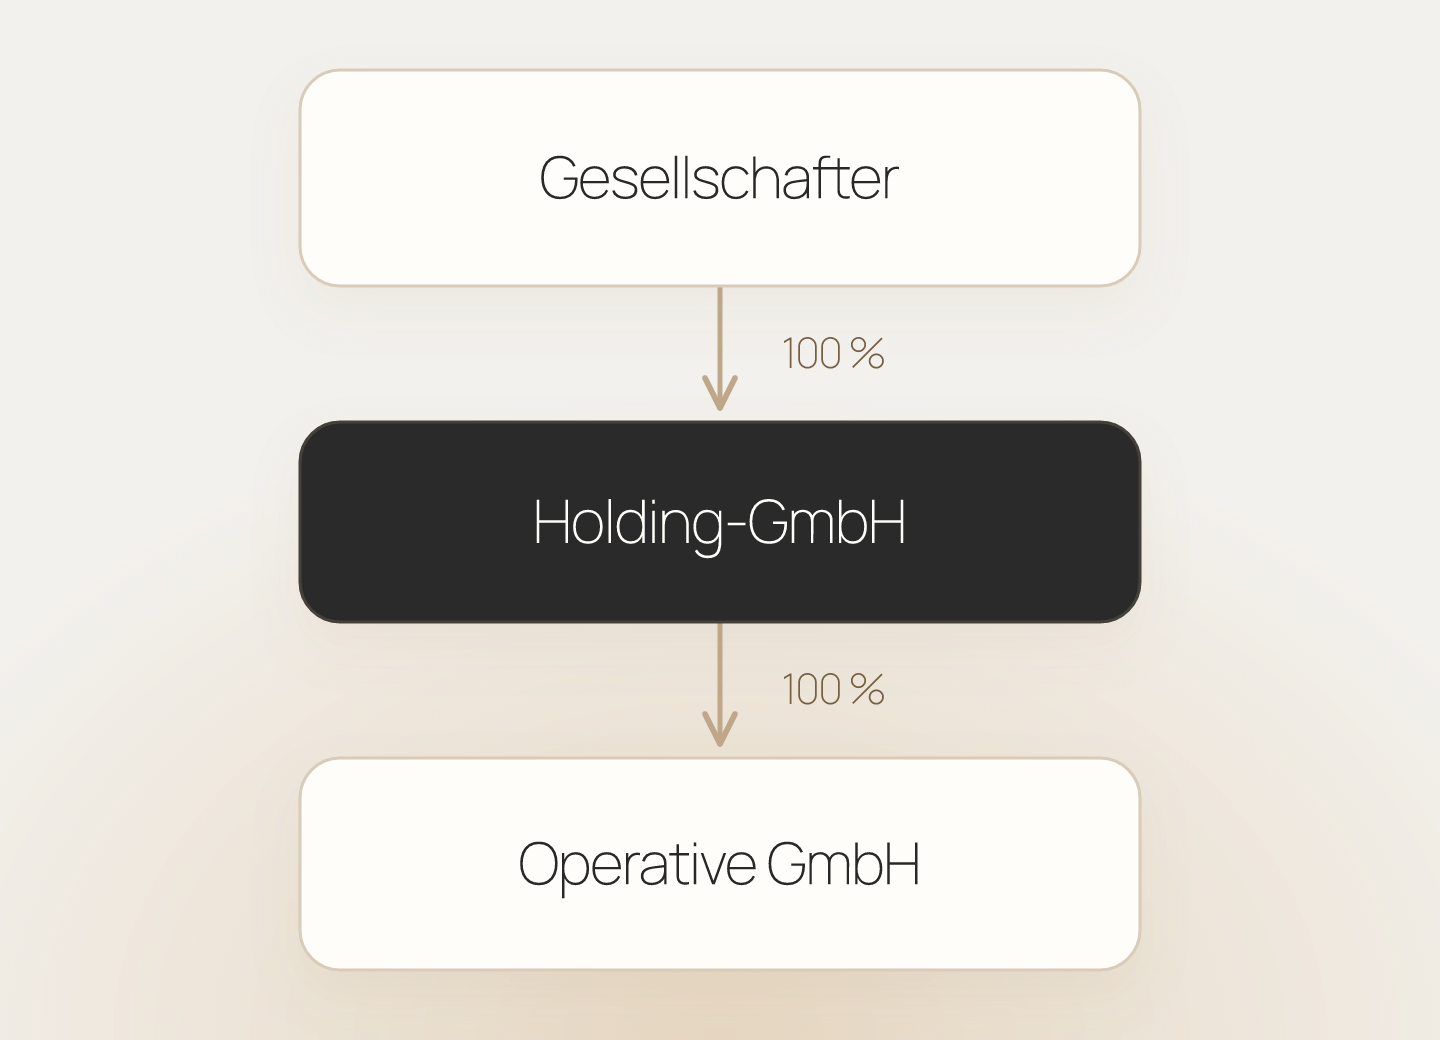
03 / Die Beteiligung unter dem neuen Dach
Im Zielbild halten Sie die Holding; diese hält die operative GmbH. Deren Geschäftsbetrieb wird weitergeführt.
Die Einbringung ist auch mit Blick auf spätere Verkäufe und weitere Umstrukturierungen zu planen. Mögliche Folgen nach § 22 UmwStG und erforderliche Nachweise berücksichtigen wir von Anfang an.
Was den Anteilstausch
steuerlich ausmacht.
Qualifiziert statt pauschal
§ 21
> 50 %
Eingebrachte Anteile im Blick
Unsere Beratung
zum Anteilstausch
Wir prüfen, ob ein qualifizierter Anteilstausch nach § 21 UmwStG für Ihre bestehenden Anteile in Betracht kommt, und begleiten die steuerliche Konzeption der Übertragung.
Die wirtschaftlichen und steuerlichen Möglichkeiten der Zielstruktur erläutert unsere Seite zu Holdingstrukturen.
•
Anteile, Stimmrechte und Anschaffungskosten erfassen.
•
Neue Anteile, Gegenleistungen und zulässige Wertansätze prüfen.
•
Geplante Verkäufe, Nachfolge und weitere Umstrukturierungen einbeziehen.
•
Umsetzung, Nachweise und Aufgabenverteilung abstimmen.
Gut zu wissen
Häufige Fragen
zum Anteilstausch
Fragen zur Übertragung bestehender Kapitalgesellschaftsanteile nach § 21 UmwStG.
Was ist ein Anteilstausch nach § 21 UmwStG?
Anteile an einer Kapitalgesellschaft werden gegen neue Anteile in eine andere Kapitalgesellschaft oder Genossenschaft eingebracht. Bei der nachträglichen Einrichtung einer Holding kann dieser Weg eine zentrale Rolle spielen.
Wann ist der Anteilstausch qualifiziert?
Die übernehmende Gesellschaft muss nach der Einbringung unmittelbar die Mehrheit der Stimmrechte an der eingebrachten Gesellschaft besitzen. Hinzu kommen weitere Voraussetzungen für einen Ansatz unter dem gemeinen Wert.
Kann ich eine Holding über meine bestehende GmbH setzen?
Das ist grundsätzlich denkbar. Wir prüfen Ihre Beteiligungsquote, die Stimmrechte, den Wert der Anteile und die geplante Gegenleistung. Daraus ergibt sich, ob und wie ein qualifizierter Anteilstausch umgesetzt werden kann.
Was gilt, wenn ich nur 50 % oder weniger halte?
Die eigene Beteiligungsquote allein beantwortet die Frage nicht abschließend. Entscheidend ist die unmittelbare Stimmrechtsmehrheit der übernehmenden Gesellschaft nach der Einbringung. Vorhandene Beteiligungen oder gemeinsam geplante Einbringungen mehrerer Gesellschafter sind zu prüfen.
Darf zusätzlich Geld gezahlt werden?
Sonstige Gegenleistungen sind nicht beliebig möglich, wenn ein Ansatz unter dem gemeinen Wert erreicht werden soll. Wir prüfen die gesetzlichen Grenzen und die konkrete steuerliche Wirkung der vereinbarten Gegenleistung.
Kann die Holding die eingebrachten Anteile direkt verkaufen?
Ein zeitnaher Verkauf kann insbesondere die Regeln zum Einbringungsgewinn II auslösen. Ein geplanter Exit sollte daher vor der Einbringung offen angesprochen und mit seinen gesamten Steuerfolgen berechnet werden.
Arbeiten Sie mit meiner bestehenden Steuerkanzlei zusammen?
Ja. Wir übernehmen den Anteilstausch auch projektbezogen. Ihre laufende Steuerberatung kann bestehen bleiben; Abstimmung und Aufgabenverteilung vereinbaren wir gemeinsam.

Jonas Akpinar, LL. M.
Wie sollen Ihre Beteiligungen
künftig aufgestellt sein?
Berufliche Tätigkeit bei EY von 2017 bis 2020; Manager und Prokurist bei PwC von 2022 bis 2023 (Big Four).
Fachberater für die Umstrukturierung von Unternehmen (IFU / ISM gGmbH).