
Rechtsformwechsel
und Verschmelzungen.
Unternehmensstrukturen
gezielt verändern
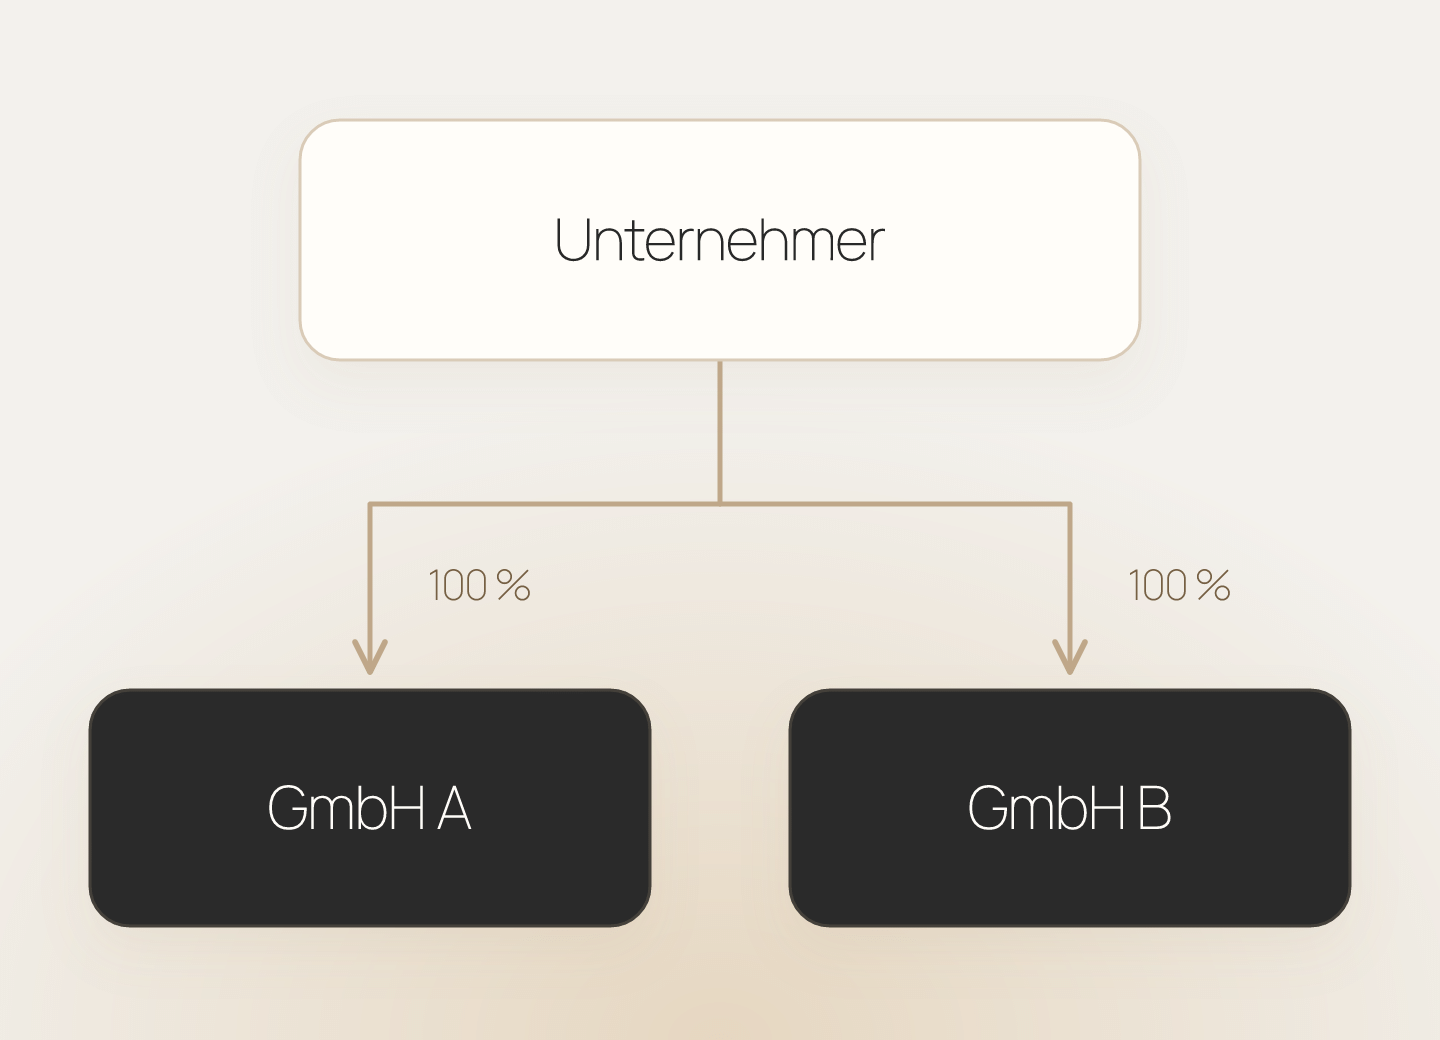
01 / Zwei Gesellschaften im Bestand
Im Beispiel halten Sie zwei GmbHs. Deren Tätigkeiten sollen künftig in einer gemeinsamen Gesellschaft gebündelt werden.
Wir erfassen Beteiligungen, Vermögen, Verbindlichkeiten und Verträge. Auf dieser Grundlage vergleichen wir, ob eine Verschmelzung für Ihr Vorhaben geeignet ist.
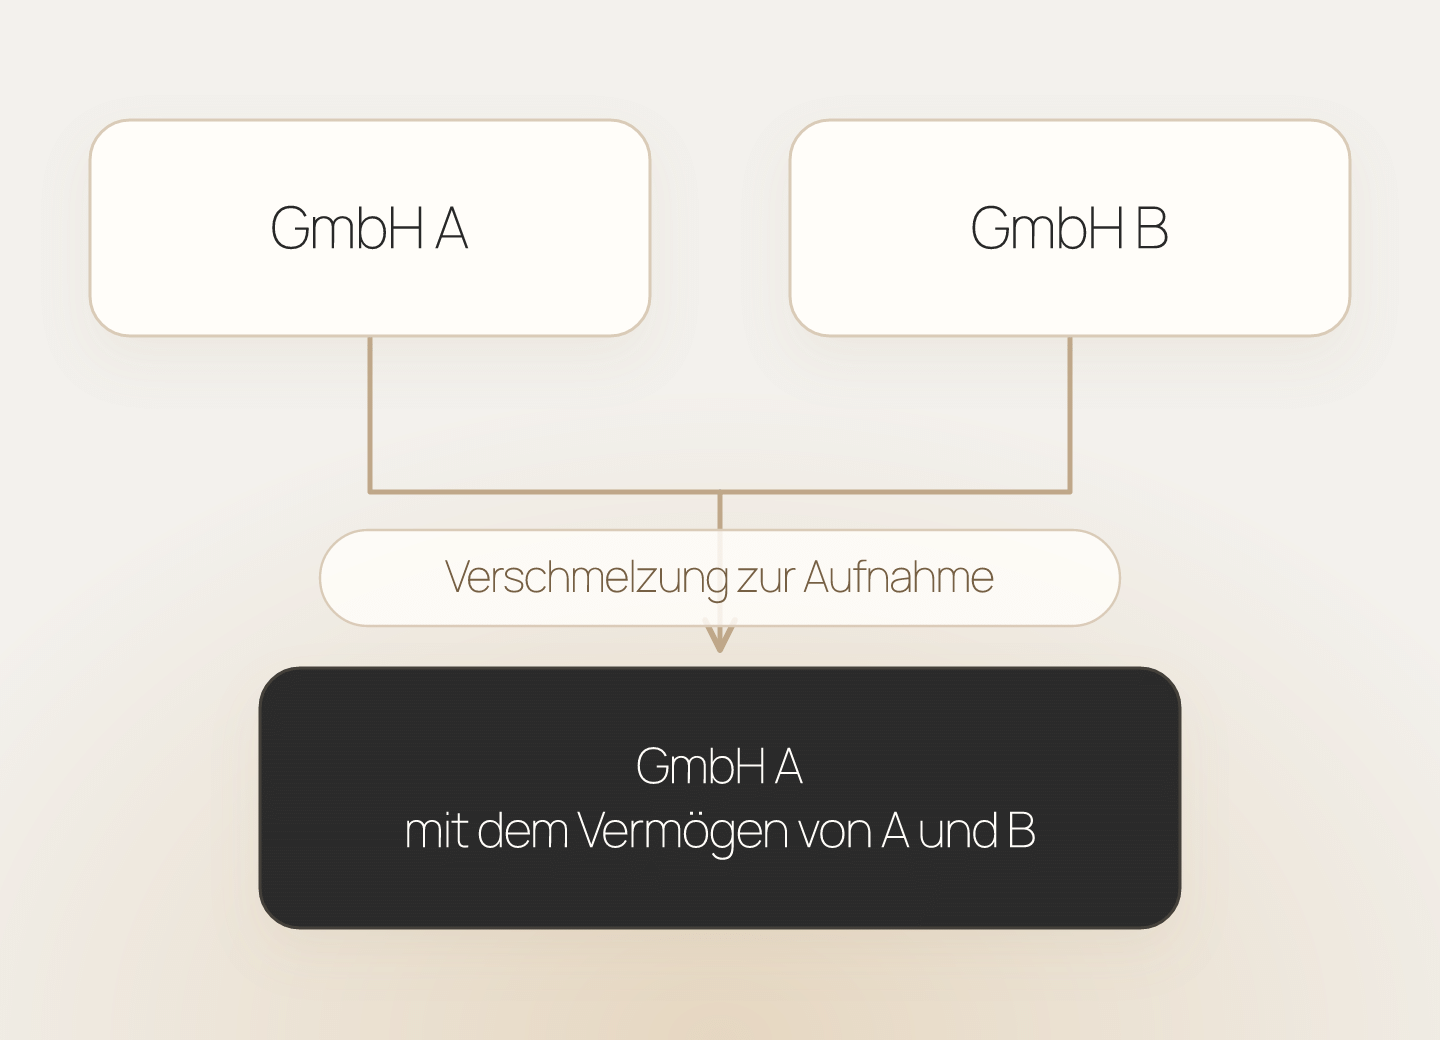
02 / Gesellschaften zusammenführen
Bei einer Verschmelzung zur Aufnahme geht das Vermögen der GmbH B einschließlich ihrer Verbindlichkeiten auf die GmbH A über. Die GmbH B erlischt.
Gesellschaftsrechtliche Umsetzung und steuerliche Wertansätze sind getrennt zu prüfen. Auch mögliche Folgen für die Gesellschafter und bestehende Verlustpositionen gehören dazu.
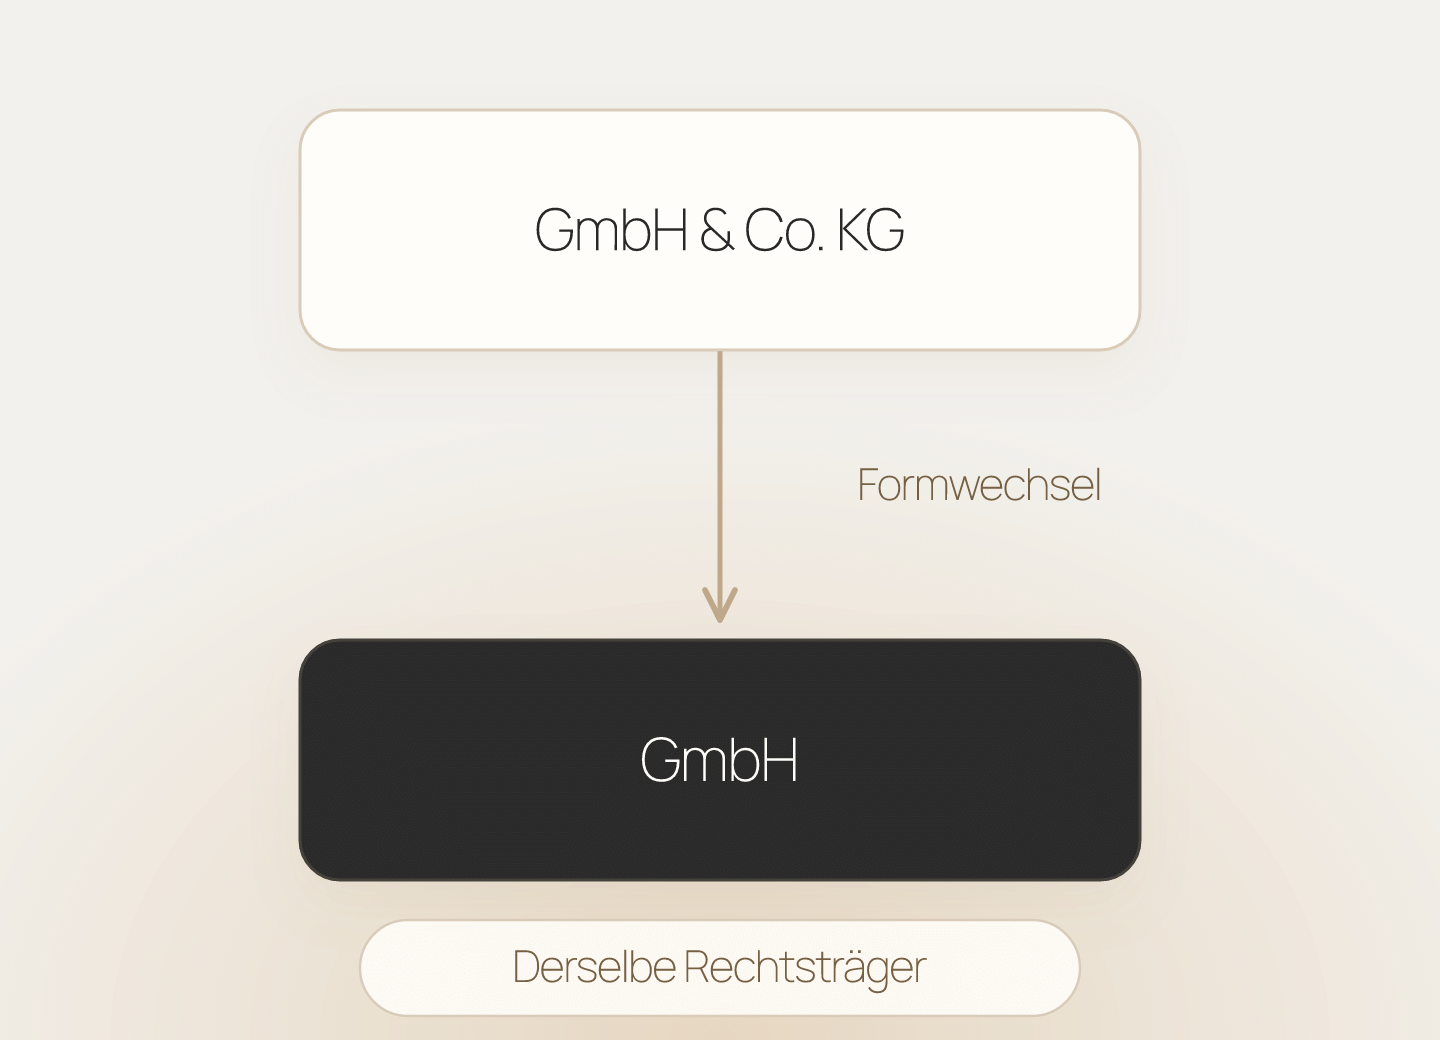
03 / Alternativ die Rechtsform wechseln
Geht es um eine andere Rechtsform statt um das Zusammenführen zweier Gesellschaften, kommt ein Formwechsel in Betracht. Im eigenständigen Beispiel wird aus einer GmbH & Co. KG eine GmbH.
Der Rechtsträger bleibt bestehen. Welche Steuerfolgen entstehen, richtet sich unter anderem nach Ausgangs- und Zielrechtsform. Der passende Weg wird vorab geprüft.
Beim Formwechsel einer Personengesellschaft in eine Kapitalgesellschaft gelten die Einbringungsregeln (§ 25 i. V. m. §§ 20 bis 23 UmwStG) entsprechend – bei einem Ansatz unter dem gemeinen Wert einschließlich der siebenjährigen Sperrfrist.
Wie Ihre Umwandlung
steuerlich eingeordnet wird.
Die steuerlichen Wege unterscheiden
§ 11
§ 25
Buchwert ist eine Prüfungsfrage
Unsere Beratung
zu Ihrer Umwandlung
Wir vergleichen den wirtschaftlichen Nutzen, die Umstellungskosten und die steuerlichen Folgen der möglichen Wege. Dabei betrachten wir Unternehmen und Gesellschafter gemeinsam.
•
Verschmelzung und Formwechsel passend zu Ihren Zielen vergleichen.
•
Beteiligungen, Vermögen, Verträge und Verlustpositionen erfassen.
•
Steuerfolgen für Gesellschaften und Gesellschafter gegenüberstellen.
•
Stichtage und Umsetzung mit Kanzlei, Rechtsberatung und Notariat abstimmen.
Gut zu wissen
Häufige Fragen
zur Umwandlung
Fragen zu Formwechsel, Verschmelzung und den steuerlichen Folgen.
Was unterscheidet Formwechsel und Verschmelzung?
Beim Formwechsel besteht ein Rechtsträger in einer anderen Rechtsform fort. Bei der Verschmelzung wird das Vermögen als Ganzes auf einen anderen oder neu gegründeten Rechtsträger übertragen; der übertragende Rechtsträger erlischt.
Wann kann eine Verschmelzung sinnvoll sein?
Zum Beispiel, wenn Gesellschaften zusammengeführt oder Verwaltungsstrukturen vereinfacht werden sollen. Ob sie wirtschaftlich sinnvoll ist, hängt von Beteiligungsverhältnissen, Vermögen, Verträgen und den steuerlichen Folgen ab.
Ist ein Rechtsformwechsel steuerneutral möglich?
Das hängt insbesondere von der Ausgangs- und Zielrechtsform sowie den gesetzlichen Voraussetzungen ab. Die Richtung des Wechsels ist entscheidend. Ein Buchwertansatz bedeutet zudem nicht automatisch, dass auf allen Ebenen keine Steuer entsteht.
Bleiben Verlustvorträge erhalten?
Verlustpositionen können bei Umwandlungen eingeschränkt werden oder entfallen. Sie sind nicht automatisch übertragbar. Wir prüfen die einzelnen Positionen und die für den gewählten Weg geltenden Regeln.
Was ist bei Immobilien zu beachten?
Grundbesitz kann zusätzliche Fragen auslösen, etwa zur Grunderwerbsteuer und zu den Voraussetzungen möglicher Vergünstigungen. Deshalb erfassen wir Immobilien und Beteiligungsketten bereits zu Beginn.
Wer übernimmt Verträge und Registeranmeldungen?
Die rechtliche Gestaltung und die erforderlichen notariellen Schritte erfolgen mit den zuständigen Rechtsberatern beziehungsweise dem Notariat. Wir begleiten die steuerliche Konzeption und stimmen die Schnittstellen eng ab.
Kann meine bisherige Steuerberatung eingebunden bleiben?
Ja. Wir unterstützen auch gezielt bei einzelnen Umwandlungsprojekten und arbeiten mit Ihrer laufenden Steuerkanzlei zusammen. Der Umfang wird passend zum Projekt festgelegt.

Jonas Akpinar, LL. M.
Passt Ihre Struktur noch
zu Ihrem Unternehmen?
Berufliche Tätigkeit bei EY von 2017 bis 2020; Manager und Prokurist bei PwC von 2022 bis 2023 (Big Four).
Fachberater für die Umstrukturierung von Unternehmen (IFU / ISM gGmbH).