
Unternehmen einbringen.
Zukunft neu gestalten.
Vom Einzelunternehmen
in die GmbH
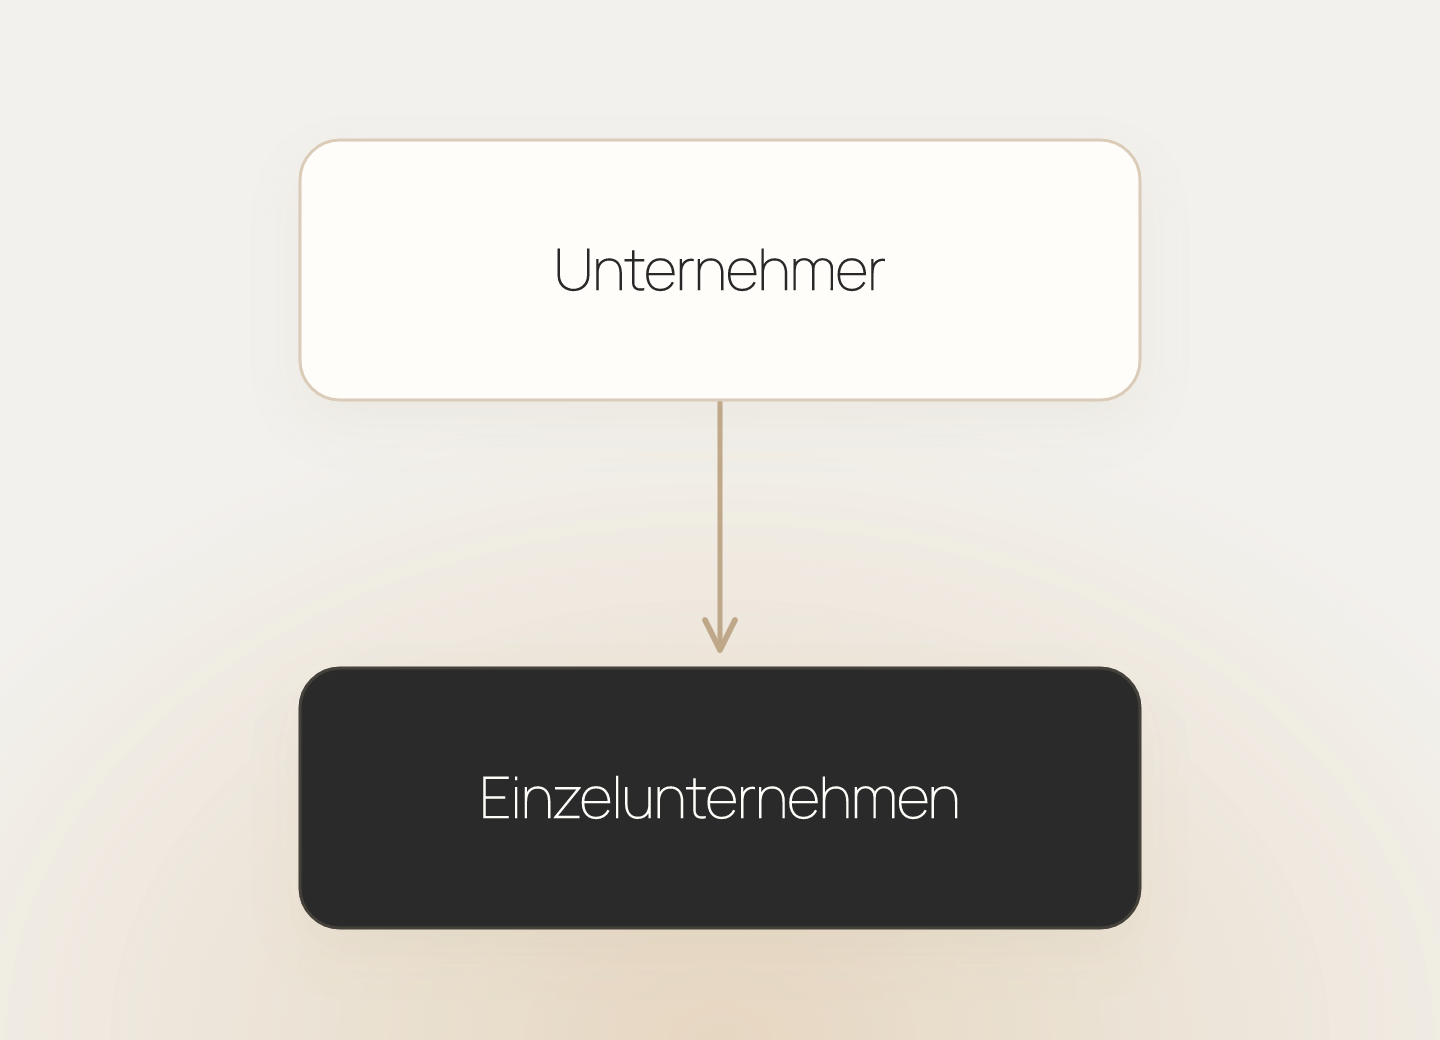
01 / Ihr bestehender Geschäftsbetrieb
Ihr Unternehmen ist gewachsen. Nun überlegen Sie, den Betrieb künftig in einer GmbH fortzuführen.
Wir erfassen die Vermögenswerte, Verbindlichkeiten und wesentlichen Betriebsgrundlagen. So lässt sich klären, was übertragen werden soll und welche Voraussetzungen zu beachten sind.
02 / Betrieb gegen neue GmbH-Anteile
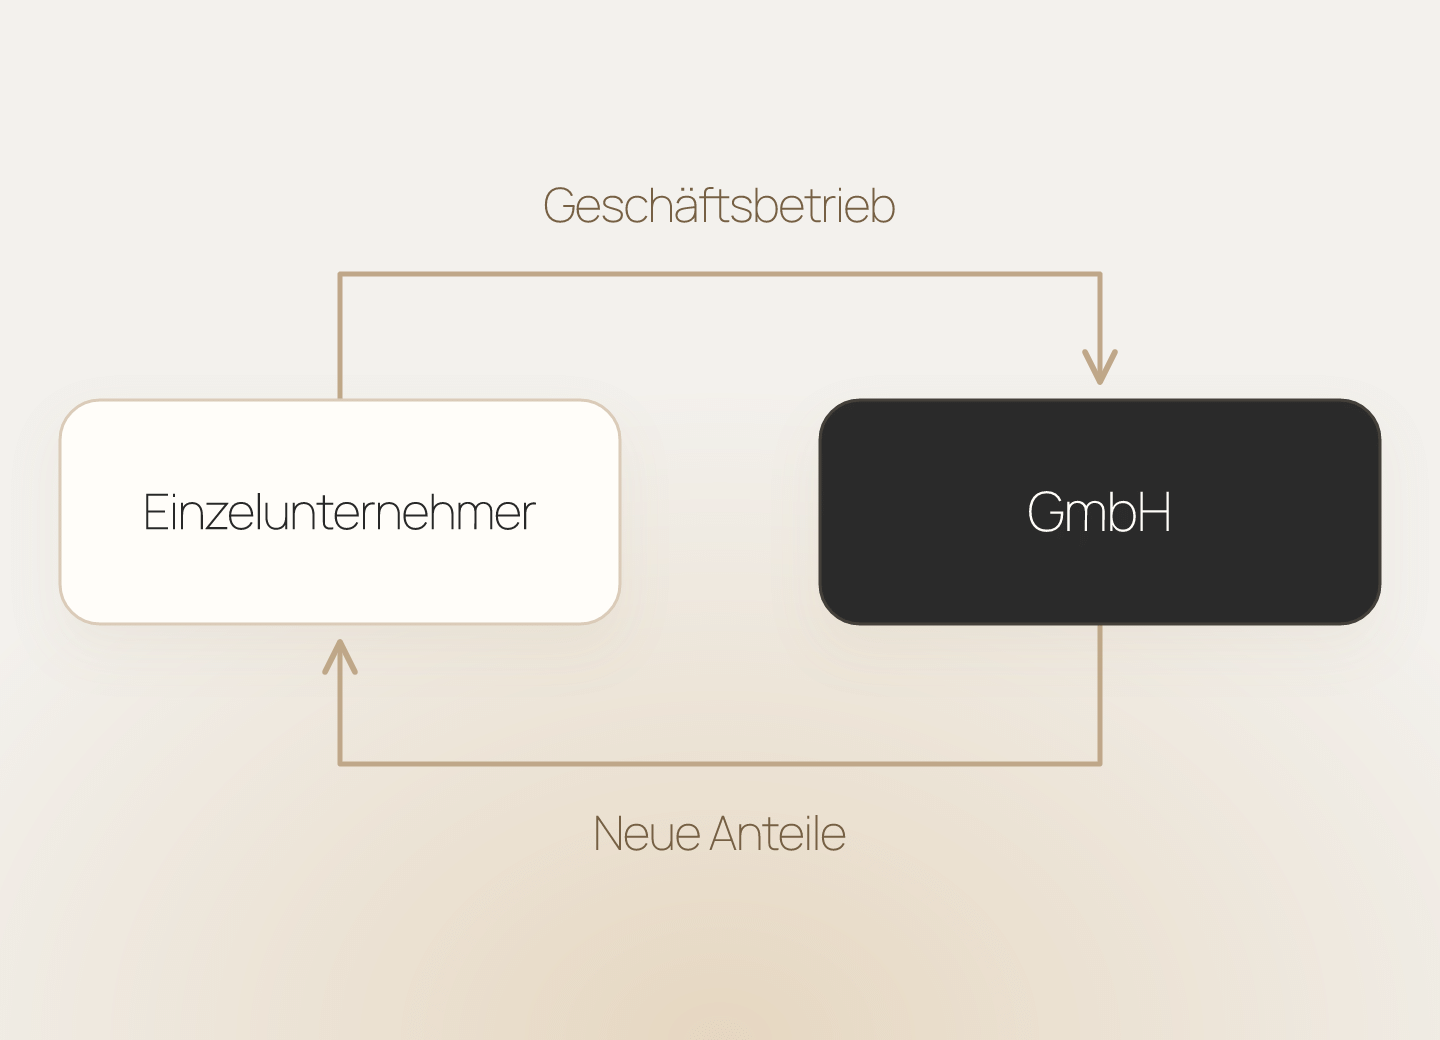
Sie bringen den Geschäftsbetrieb in eine neue oder bestehende GmbH ein und erhalten dafür neue Gesellschaftsanteile.
Ob ein Buchwertansatz nach § 20 UmwStG in Betracht kommt, prüfen wir vorab. Entscheidend sind insbesondere der Umfang des Betriebs, die Gegenleistung und die gesetzlichen Voraussetzungen.
03 / Den Betrieb in der GmbH fortführen
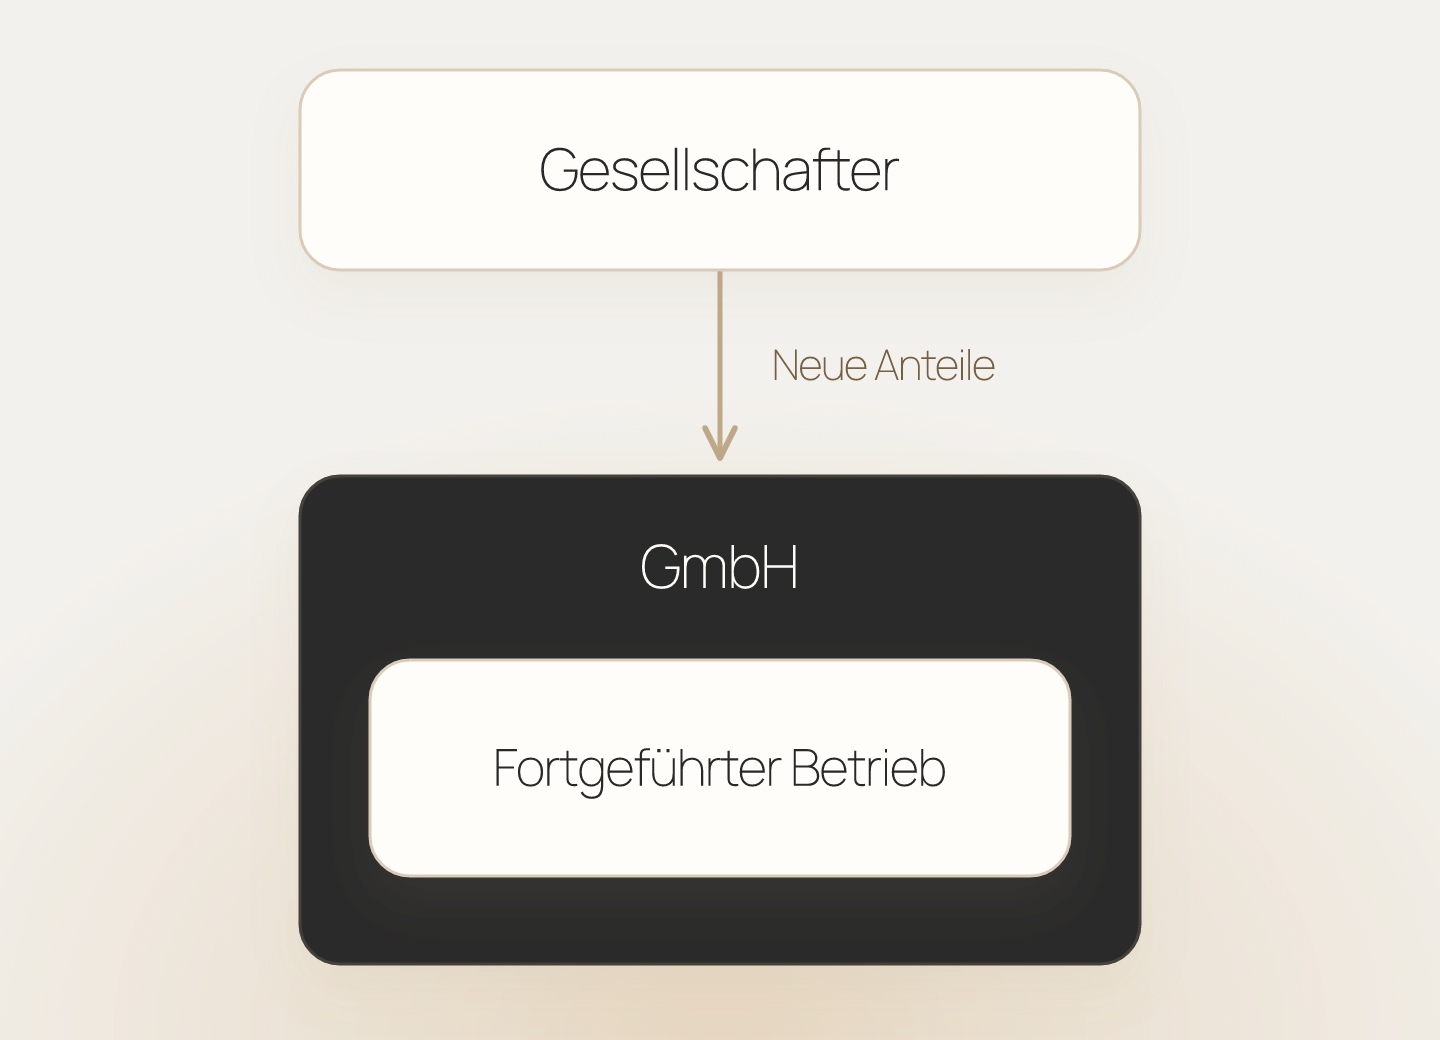
Nach der Einbringung wird der Betrieb in der GmbH fortgeführt. Sie sind an der Gesellschaft beteiligt.
Wir betrachten auch die Zeit danach: laufende Besteuerung, Finanzierung, private Ausschüttungen sowie mögliche Nachweis- und Sperrfristfolgen. Die neue Struktur soll zu Ihren weiteren Plänen passen.
Wann eine Einbringung
zum Buchwert möglich ist.
Buchwert auf Antrag
§ 20
§ 22
Sieben Jahre im Blick
Unsere Beratung
zu Ihrer Einbringung
Wir prüfen den geeigneten Übertragungsweg und begleiten den Übergang Ihres Betriebs in die GmbH – einschließlich der anschließenden Pflichten und laufenden Kosten.
•
Betrieb, wesentliche Betriebsgrundlagen und Gegenleistungen erfassen.
•
Wertansätze, laufende Besteuerung und privaten Kapitalbedarf vergleichen.
•
Verträge, Finanzierung und künftige Beteiligungen abstimmen.
•
Umsetzung, Stichtage, Nachweise und Zuständigkeiten koordinieren.
Gut zu wissen
Häufige Fragen
zur Einbringung
Fragen zur Betriebseinbringung, zum Wertansatz und zu späteren Pflichten.
Was kann nach § 20 UmwStG eingebracht werden?
Das Gesetz erfasst einen Betrieb, Teilbetrieb oder Mitunternehmeranteil, der gegen neue Anteile in eine Kapitalgesellschaft oder Genossenschaft eingebracht wird. Die Übertragung einzelner Wirtschaftsgüter erfüllt diese Voraussetzungen nicht automatisch.
Kann ich mein Einzelunternehmen in eine GmbH einbringen?
Das kann möglich sein. Zunächst prüfen wir den Umfang des Betriebs, die wesentlichen Betriebsgrundlagen und die gewünschte Gegenleistung. Danach vergleichen wir die geeigneten Übertragungswege und den möglichen Wertansatz.
Ist die Einbringung automatisch steuerfrei?
Nein. Der Ansatz zum gemeinen Wert ist der gesetzliche Ausgangspunkt. Ein Buchwert- oder Zwischenwertansatz erfordert einen Antrag und die Erfüllung der gesetzlichen Voraussetzungen. Auch spätere Vorgänge können noch Steuerfolgen auslösen.
Muss die GmbH neu gegründet werden?
Nein. Grundsätzlich kommen sowohl eine neue als auch eine bestehende Kapitalgesellschaft in Betracht. Die Ausgabe neuer Gesellschaftsanteile und die konkrete Gestaltung sind dabei sorgfältig zu planen.
Kann die Einbringung rückwirkend erfolgen?
§ 20 UmwStG ermöglicht unter bestimmten Voraussetzungen eine steuerliche Rückwirkung. Zeitraum und maßgebliche Ereignisse hängen vom Übertragungsweg ab. Eine Rückwirkung ersetzt weder die zivilrechtliche Übertragung noch die Prüfung aller Fristen.
Was bedeutet die siebenjährige Sperrfrist?
Bei einer Einbringung unter dem gemeinen Wert können insbesondere Verkäufe der erhaltenen Anteile innerhalb von sieben Jahren eine nachträgliche Besteuerung auslösen. Daneben bestehen Nachweispflichten. Wir prüfen geplante Folgeschritte deshalb vor ihrer Umsetzung.
Brauche ich dafür einen neuen Steuerberater?
Nein. Wir übernehmen die Einbringung auch als abgegrenztes Beratungsprojekt und stimmen uns mit Ihrer laufenden Steuerberatung ab. Aufgaben, Unterlagen und spätere Pflichten werden vorab klar verteilt.

Jonas Akpinar, LL. M.
Ist die GmbH
Ihr nächster Schritt?
Berufliche Tätigkeit bei EY von 2017 bis 2020; Manager und Prokurist bei PwC von 2022 bis 2023 (Big Four).
Fachberater für die Umstrukturierung von Unternehmen (IFU / ISM gGmbH).