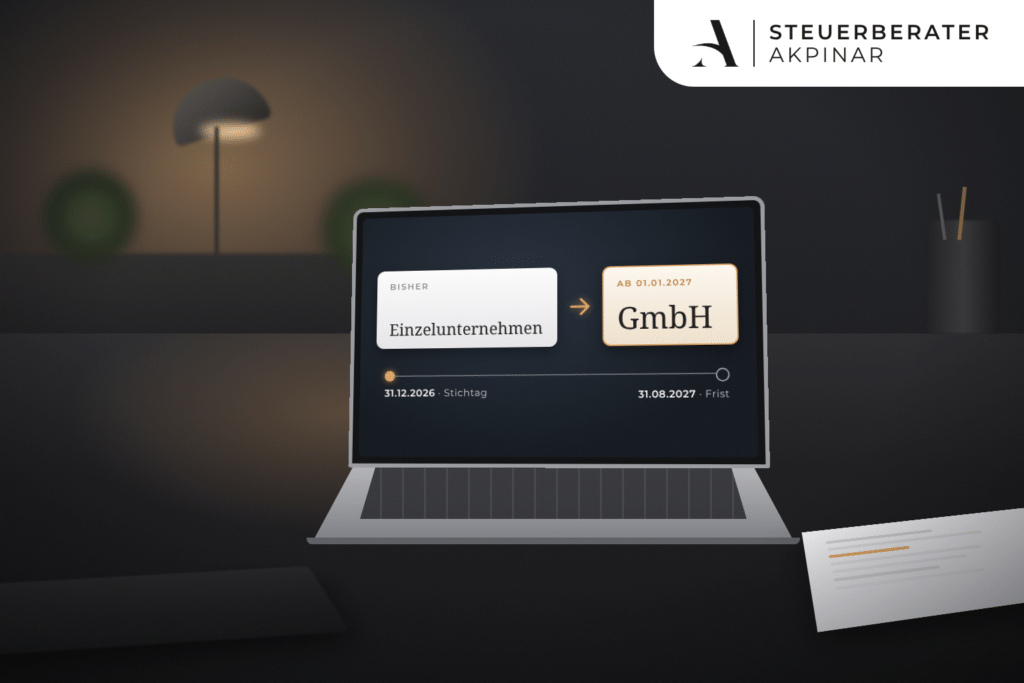
Sie können Ihr Einzelunternehmen in eine GmbH umwandeln, ohne stille Reserven zu versteuern – wenn die Voraussetzungen des § 20 UmwStG erfüllt sind. Für einen Wechsel zum 1. Januar 2027 erlaubt das Gesetz eine Rückwirkung von bis zu acht Monaten. Diese Rückwirkung gilt aber nur für die Ertragsteuern – deshalb sollten Sie jetzt planen, nicht im Sommer.
Wann lohnt es sich, ein Einzelunternehmen in eine GmbH umzuwandeln?
Im Einzelunternehmen wird der gesamte Gewinn mit Ihrem persönlichen Steuersatz besteuert. In der GmbH zahlen Sie auf Gewinne, die im Unternehmen bleiben, nur Körperschaft- und Gewerbesteuer – Einkommensteuer fällt erst bei einer Ausschüttung an.
| Steuerbelastung des Gewinns | Einzelunternehmen | GmbH 2027 | GmbH ab 2032 |
|---|---|---|---|
| Gewinn bleibt im Unternehmen | 43,5 % bis 46,7 % | 29,8 % | 24,6 % |
| Gewinn wird voll ausgeschüttet | 43,5 % bis 46,7 % | 48,3 % | 44,5 % |
Annahmen: gewerbliches Einzelunternehmen, Spitzensteuersatz 42 % bzw. 45 % zuzüglich Solidaritätszuschlag, Gewerbesteuer-Hebesatz 400 % mit Anrechnung nach § 35 EStG, Ausschüttung mit Abgeltungsteuer, ohne Kirchensteuer und Geschäftsführergehalt. Wer jeden Gewinn privat entnimmt, zahlt in der GmbH heute eher mehr Steuern. Der Vorteil entsteht durch Gewinne, die Sie reinvestieren, und durch die Körperschaftsteuer, die von 15 % bis 2027 schrittweise auf 10 % ab 2032 sinkt (§ 23 Abs. 1 KStG).
Wie können Sie Ihr Einzelunternehmen steuerneutral in eine GmbH umwandeln?
Nach § 20 UmwStG bringen Sie Ihren Betrieb gegen neue GmbH-Anteile ein. Auf Antrag führt die GmbH die Buchwerte fort, und es entsteht kein Einbringungsgewinn. Dafür muss Folgendes erfüllt sein:
- Sie bringen alle wesentlichen Betriebsgrundlagen ein, auch Betriebsgrundstücke.
- Sie erhalten dafür neue Anteile an der GmbH.
- Die Schulden übersteigen das eingebrachte Vermögen nicht (§ 20 Abs. 2 S. 2 Nr. 2 UmwStG).
- Zusätzliche Gegenleistungen, etwa eine Darlehensgutschrift, betragen höchstens 25 % des Buchwerts oder 500.000 €, maximal den Buchwert (§ 20 Abs. 2 S. 2 Nr. 4 UmwStG).
- Die GmbH stellt den Antrag spätestens bis zur erstmaligen Abgabe der steuerlichen Schlussbilanz (§ 20 Abs. 2 S. 3 UmwStG).
Welche Wege in die GmbH gibt es?
Ausgliederung nach dem Umwandlungsgesetz
Als im Handelsregister eingetragener Kaufmann können Sie Ihr Unternehmen ausgliedern, sofern Ihre Verbindlichkeiten Ihr Vermögen nicht übersteigen (§ 152 UmwG). Verträge und Verbindlichkeiten gehen dann in einem Akt auf die GmbH über, wirksam mit der Eintragung im Handelsregister. Für übertragene Altverbindlichkeiten haften Sie grundsätzlich noch fünf Jahre weiter (§§ 156, 157 UmwG).
Sachgründung mit Einbringungsvertrag
Alternativ bringen Sie den Betrieb per Vertrag als Sacheinlage in eine neue GmbH ein – ohne Handelsregistereintragung, etwa als Freiberufler, ist das der einzige Weg. Jeder Vermögensgegenstand wird einzeln übertragen, Vertragspartner müssen meist zustimmen.
In beiden Fällen prüft das Registergericht, ob Ihr Betrieb das Stammkapital von mindestens 25.000 € deckt (§ 5 Abs. 1 und 4 GmbHG). Eine UG scheidet aus, weil dort Sacheinlagen ausgeschlossen sind (§ 5a Abs. 2 S. 2 GmbHG).
Bis wann müssen Sie für 2027 handeln?
Steuerlicher Stichtag für einen Wechsel zum 1. Januar 2027 ist der 31.12.2026. Bei der Ausgliederung muss die Anmeldung zum Handelsregister bis zum 31.08.2027 beim Registergericht eingehen; die Eintragung darf später folgen. Bei der Sachgründung müssen Einbringungsvertrag und Übergang des Betriebs bis dahin erfolgen (§ 20 Abs. 6 UmwStG).
Die acht Monate sind ein Sicherheitsnetz, kein Zeitplan. Ab dem 1. Januar werden die Gewinne ertragsteuerlich bereits der GmbH zugerechnet, und Ihre Bilanz zum 31.12.2026 wird zur Grundlage der Einbringung.
Was wirkt bei der Umwandlung nicht zurück?
Die Rückbeziehung gilt nur für Einkommen-, Körperschaft- und Gewerbesteuer. Diese Punkte laufen in Echtzeit:
- Umsatzsteuer: Bis zum tatsächlichen Übergang stellt Ihr Einzelunternehmen die Rechnungen.
- Verträge: Zivilrechtlich geht der Betrieb erst mit Eintragung bzw. Übertragung auf die GmbH über.
- Geschäftsführergehalt: Ein Anstellungsvertrag mit Ihrer GmbH lässt sich nicht rückwirkend vereinbaren.
- Entnahmen: Sie mindern die Anschaffungskosten Ihrer Anteile. Übersteigen dadurch die Schulden das eingebrachte Vermögen, entsteht in Höhe der Differenz ein Gewinn (§ 20 Abs. 2 S. 5, Abs. 5 UmwStG).
Welche Risiken sollten Sie kennen?
- Sperrfrist: Verkaufen Sie die GmbH-Anteile innerhalb von sieben Jahren, wird rückwirkend nachversteuert – je volles Jahr ein Siebtel weniger (§ 22 Abs. 1 UmwStG).
- Nachweispflicht: Bis zum 31. Mai jedes Jahres müssen Sie nachweisen, wem die Anteile zuzurechnen sind. Fehlt der Nachweis, gelten die Anteile als veräußert (§ 22 Abs. 3 UmwStG).
- Grunderwerbsteuer: Für Betriebsgrundstücke fallen in Baden-Württemberg grundsätzlich 5,0 % an.
- Einnahmenüberschussrechnung: Beim Wechsel zur Bilanz entsteht ein Übergangsgewinn, der noch im Einzelunternehmen versteuert wird.
- Freiberufler: In der GmbH fällt auf die Gewinne erstmals Gewerbesteuer an.
- Verlustvorträge: Gewerbesteuerliche Fehlbeträge gehen nicht auf die GmbH über (§ 23 Abs. 5 UmwStG).
Häufige Fragen zur Umwandlung in eine GmbH
Kann ich mein Einzelunternehmen rückwirkend in eine GmbH umwandeln?
Ja, für Einkommen-, Körperschaft- und Gewerbesteuer bis zu acht Monate zurück (§ 20 Abs. 5 und 6 UmwStG). Für Umsatzsteuer, Verträge und das Geschäftsführergehalt gilt die Rückwirkung nicht.
Brauche ich 25.000 € Bargeld für die GmbH?
Nein, wenn Ihr Betrieb als Sacheinlage mindestens das Stammkapital deckt. Das Registergericht verlangt dafür einen Sachgründungsbericht und einen Werthaltigkeitsnachweis.
Fällt auf die Einbringung Umsatzsteuer an?
Nein. Die Einbringung des ganzen Betriebs ist eine nicht steuerbare Geschäftsveräußerung im Ganzen, und die GmbH tritt umsatzsteuerlich an Ihre Stelle (§ 1 Abs. 1a UStG).
Was passiert mit meinen Mitarbeitern?
Die Arbeitsverhältnisse gehen auf die GmbH über (§ 613a BGB). Sie müssen Ihre Mitarbeiter vorher in Textform informieren, sie können dem Übergang widersprechen.
Kann ich stattdessen eine GmbH bar gründen und ihr den Betrieb verkaufen?
Davon ist abzuraten. Ein Verkauf an die GmbH fällt nicht unter § 20 UmwStG und deckt stille Reserven auf. Zudem droht eine verdeckte Sacheinlage (§ 19 Abs. 4 GmbHG).
Zusammenfassung: So gehen Sie jetzt vor
Ein Einzelunternehmen in eine GmbH umzuwandeln lohnt sich vor allem, wenn Gewinne im Unternehmen bleiben. Steuerneutral gelingt der Wechsel nur, wenn die Voraussetzungen von Anfang an stimmen.
- Lassen Sie die Steuerbelastung für Ihre Zahlen vergleichen.
- Entscheiden Sie bis Dezember über Weg und Stichtag.
- Bereiten Sie Bilanz und Inventur zum 31.12.2026 vor.
- Planen Sie Entnahmen ab Januar bewusst.
- Schließen Sie Vertrag bzw. Anmeldung deutlich vor dem 31.08.2027 ab.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Beratung im Einzelfall.