Eine Holding GmbH senkt die Steuer auf Gewinnausschüttungen und auf den Verkauf Ihrer GmbH von bis zu rund 28,5 % auf rund 1,5 %. Der Grund: In der Holding sind beide zu 95 % steuerfrei. Der Haken: Der Vorteil gilt nur, solange das Geld in der Holding bleibt – und nur, wenn Sie den richtigen Zeitpunkt wählen.
Was ist eine Holding GmbH – und für wen lohnt sie sich?
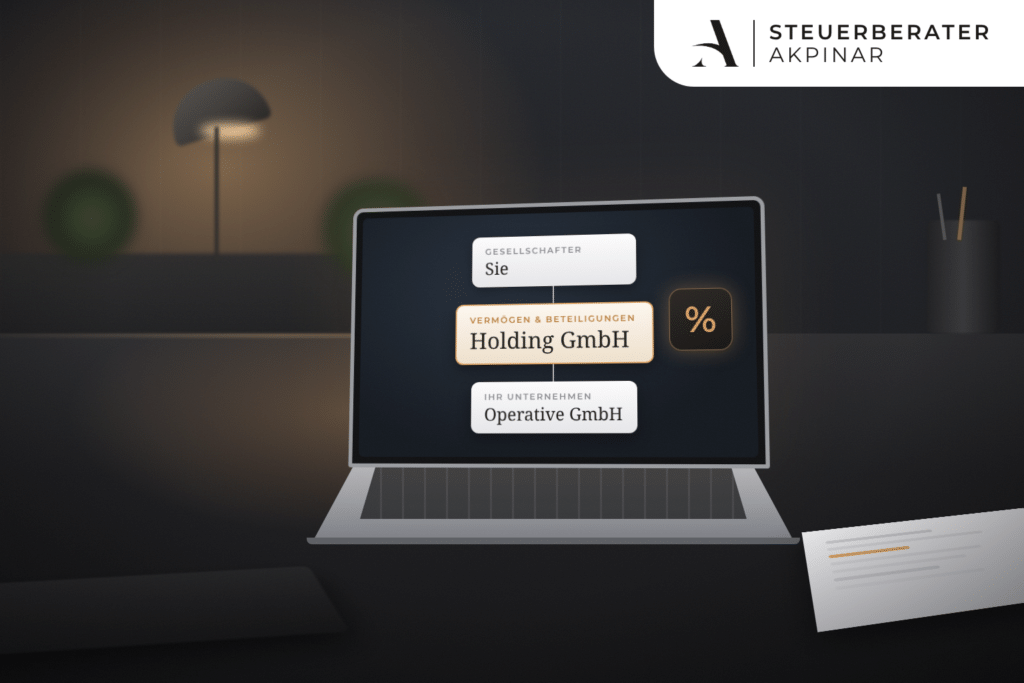
Eine Holding GmbH ist eine Gesellschaft, die Ihre operative GmbH hält. Sie sind nicht mehr direkt an Ihrem Unternehmen beteiligt, sondern an der Holding. Die Holding betreibt in der Regel kein eigenes Geschäft.
Interessant ist die Struktur für Gesellschafter einer GmbH, die Gewinne reinvestieren, Vermögen aufbauen oder ihr Unternehmen später verkaufen wollen. Wer jeden Gewinn privat braucht, spart mit einer Holding nichts. Einzelunternehmer müssen zuerst in eine GmbH wechseln.
Wie viel Steuern spart eine Holding GmbH?
Gewinnausschüttungen: 1,5 % statt 26,4 %
Schüttet Ihre GmbH an die Holding aus, bleibt die Ausschüttung bei der Körperschaftsteuer außer Ansatz (§ 8b Abs. 1 KStG). 5 % gelten als nicht abziehbare Betriebsausgaben (§ 8b Abs. 5 KStG). Privat zahlen Sie dagegen rund 26,4 % Abgeltungsteuer einschließlich Solidaritätszuschlag.
Unternehmensverkauf: 1,5 % statt bis zu 28,5 %
Verkaufen Sie privat, werden 60 % des Gewinns mit Ihrem persönlichen Steuersatz besteuert (§ 17, § 3 Nr. 40 EStG). Verkauft die Holding, ist der Gewinn zu 95 % steuerfrei (§ 8b Abs. 2 und 3 KStG). Bei einem Gewinn von 1 Mio. € sind das rund 15.000 € statt bis zu rund 285.000 € Steuern.
| Steuerbelastung | Privat | Über Holding GmbH |
|---|---|---|
| Gewinnausschüttung | rund 26,4 % | rund 1,5 % |
| Verkauf der GmbH-Anteile | bis zu rund 28,5 % | rund 1,5 % |
Annahmen: Spitzensteuersatz 45 % zuzüglich Solidaritätszuschlag, Gewerbesteuer-Hebesatz 400 %, ohne Kirchensteuer. Ab 2028 sinkt die Körperschaftsteuer schrittweise von 15 % auf 10 % im Jahr 2032 (§ 23 Abs. 1 KStG).
Wann lohnt sich eine Holding – und wann nicht?
Die Holding ist ein Instrument für Geld, das im Unternehmen arbeiten soll. Mit den steuerbegünstigten Mitteln kann die Holding investieren, Immobilien oder Beteiligungen erwerben und Rücklagen bilden. Zudem trennen Sie so Vermögen vom Risiko des operativen Geschäfts.
Holen Sie das Geld privat ab, fällt die Abgeltungsteuer trotzdem an – nur später. Die Holding verschiebt die private Steuer, sie spart sie nicht. Dem stehen laufende Kosten für eine zweite Gesellschaft mit eigenem Jahresabschluss und eigenen Steuererklärungen gegenüber.
Wann sollten Sie die Holding gründen?
Vor dem Jahreswechsel: die Gewerbesteuer-Falle
Für die Gewerbesteuer muss die Holding schon zu Beginn des Jahres mit mindestens 15 % beteiligt sein (§ 9 Nr. 2a GewStG). Bei einem Anteilstausch im laufenden Jahr wird keine Vorbesitzzeit angerechnet (BFH, Urteil vom 17.12.2025, I R 9/23). Schüttet Ihre GmbH im Jahr der Einbringung aus, zahlt die Holding knapp 15 % statt 1,5 %.
Für die Körperschaftsteuer genügt eine Beteiligung von mindestens 10 %, die auch im laufenden Jahr erworben sein kann (§ 8b Abs. 4 KStG). Wer im nächsten Jahr begünstigt ausschütten will, sollte die Holding daher noch in diesem Jahr aufsetzen.
Lange vor dem Verkauf: die Sieben-Jahres-Regel
Bringen Sie eine bestehende GmbH in die Holding ein, gilt eine Sperrfrist von sieben Jahren. Verkauft die Holding innerhalb dieser Frist, werden die bis zur Einbringung entstandenen Wertsteigerungen bei Ihnen nachversteuert – für jedes abgelaufene Jahr um ein Siebtel weniger (§ 22 Abs. 2 UmwStG). Wer die Holding erst kurz vor dem Verkauf gründet, spart deshalb kaum etwas.
Wie gründen Sie eine Holding GmbH?
- Neue Struktur: Sie gründen zuerst die Holding, die Holding gründet die operative GmbH. Eine Sperrfrist entsteht nicht.
- Bestehende GmbH: Sie bringen Ihre Anteile gegen neue Anteile an der Holding ein. Auf Antrag ist dieser Anteilstausch zum Buchwert und damit ohne sofortige Steuer möglich (§ 21 UmwStG).
Die Holding braucht wie jede GmbH ein Stammkapital von mindestens 25.000 € (§ 5 Abs. 1 GmbHG). Beim Anteilstausch kann es durch die eingebrachten Anteile erbracht werden. Eine UG kommt dafür regelmäßig nicht in Betracht, weil Sacheinlagen dort ausgeschlossen sind (§ 5a Abs. 2 S. 2 GmbHG).
Welche Fallstricke prüft das Finanzamt?
- Verdeckte Gewinnausschüttung: Darlehen und Verträge zwischen Ihnen und den Gesellschaften müssen fremdüblich sein (§ 8 Abs. 3 S. 2 KStG).
- Nachweispflicht: Nach einem Anteilstausch müssen Sie sieben Jahre lang bis zum 31. Mai nachweisen, wem die Anteile gehören. Fehlt der Nachweis, gilt die Beteiligung als verkauft (§ 22 Abs. 3 UmwStG).
- Grunderwerbsteuer: Hält Ihre GmbH Grundstücke, kann die Einbringung Grunderwerbsteuer auslösen (§ 1 Abs. 3 GrEStG).
- Umsatzsteuer: Eine reine Finanzholding ist kein Unternehmer im Sinne des Umsatzsteuerrechts. Vorsteuer aus Gründungs- und Beratungskosten kann dann nicht abgezogen werden.
Häufige Fragen zur Holding GmbH
Ab welchem Gewinn lohnt sich eine Holding?
Eine feste Grenze gibt es nicht. Entscheidend ist, wie viel Gewinn Sie dauerhaft nicht privat benötigen. Diesen Vorteil sollten Sie den laufenden Mehrkosten gegenüberstellen.
Kann ich meine bestehende GmbH unter eine Holding stellen?
Ja, in der Regel steuerneutral durch einen Anteilstausch zum Buchwert. Planen Sie dabei die Sperrfrist von sieben Jahren und den Jahreswechsel für die Gewerbesteuer ein.
Wie komme ich privat an das Geld in der Holding?
Über eine Ausschüttung der Holding, die bei Ihnen der Abgeltungsteuer unterliegt. Ein Darlehen ist möglich, muss aber schriftlich, verzinst und mit festen Rückzahlungen vereinbart sein.
Lohnt sich eine Holding auch für eine einzelne GmbH?
Ja, wenn Gewinne reinvestiert oder ein Verkauf geplant ist. Weitere Tochtergesellschaften sind keine Voraussetzung.
Zusammenfassung: Das sollten Sie jetzt tun
Eine Holding GmbH senkt die Steuer auf Ausschüttungen und Verkaufsgewinne auf rund 1,5 %. Sie lohnt sich, wenn Gewinne im Unternehmen arbeiten sollen – und nur bei rechtzeitiger Planung.
- Klären Sie, wie viel Gewinn Sie privat tatsächlich benötigen.
- Setzen Sie die Holding vor dem Jahreswechsel auf, wenn im nächsten Jahr ausgeschüttet werden soll.
- Strukturieren Sie mindestens sieben Jahre vor einem geplanten Verkauf.
- Notieren Sie die jährliche Nachweisfrist zum 31. Mai.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Beratung im Einzelfall.